
Mercato nordamericano dei materiali compositi per il settore automobilistico (2019–2025) Raggiungerà un valore di mercato di Us$ 1.630,3 milioni entro il 2025, crescendo a un Cagr ragionevole del 11,50%
Autore: Vikas Kumar
13 settembre 2021
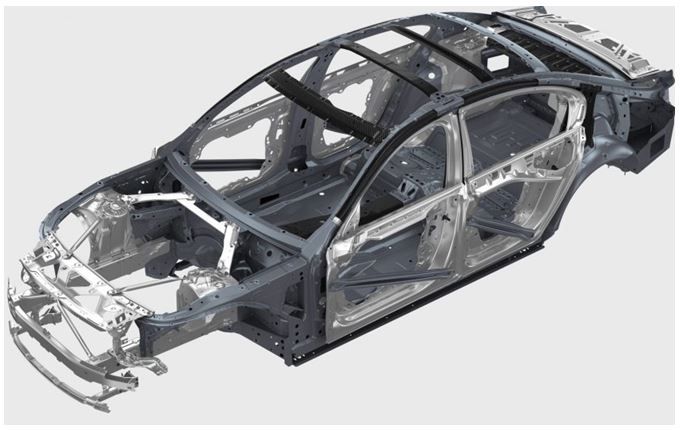
Si prevede che il mercato dei materiali compositi per il settore automobilistico del Nord America raggiungerà un valore di mercato di 1.630,3 milioni di dollari entro il 2025, con un tasso di crescita annuale composto (CAGR) dell'11,50% durante il periodo di previsione 2019-2025. Le principali ragioni che alimentano l'adozione di materiali compositi nell'industria automobilistica sono le severe normative governative sulle emissioni di GHG, l'aumento dell'uso di compositi, tra veicoli ibridi ed elettrici e migliori proprietà strutturali e meccaniche dei compositi rispetto ad altri materiali come acciaio e alluminio, tra gli altri. Inoltre, il Nord America comprende gli Stati Uniti, il Messico e il Canada e la regione è il secondo produttore di veicoli al mondo. Tuttavia, il numero crescente di veicoli richiede più carburante e quindi porta a un aumento dei livelli di emissioni di GHG. Questo aumento dei livelli di GHG nell'atmosfera è della massima importanza per gli organi di governo della regione. In termini di materiali, la matrice polimerica (PMC), la matrice metallica (MMC), la matrice ceramica (CMC) e altri (composito ibrido), sono i principali tipi di materiali compositi utilizzati dai produttori di veicoli. Nel 2018, il PMC ha dominato il mercato dei materiali compositi per il settore automobilistico del Nord America e si prevede che genererà una dimensione del mercato di 711,8 milioni di dollari entro il 2020, seguito dai compositi a matrice metallica e dai compositi a matrice ceramica. D'altra parte, negli ultimi anni si è vista una visibile inclinazione verso i compositi ibridi, a causa del loro costo inferiore rispetto alle fibre di carbonio pure. Si prevede che il materiale composito ibrido sarà il tipo di materiale in più rapida crescita durante il periodo di previsione.
Per l'analisi a livello di paese dell'adozione complessiva di materiali compositi nell'industria automobilistica, consultarehttps://univdatos.com/report/north-america-market-insights-on-automotive-composite-materials-insights-and-forecast-2019-2025
Il processo di produzione è uno degli aspetti importanti della produzione di parti composite. Processi diversi conferiscono diverse proprietà fisiche e comportamentali dei materiali compositi. Attualmente, il costo delle materie prime e l'installazione di impianti di produzione influiscono negativamente sulla crescita complessiva del mercato. I processi di produzione adottati per la produzione di materiali compositi per il suo utilizzo nell'industria automobilistica includono la stratificazione manuale (manuale), lo stampaggio a compressione, lo stampaggio a iniezione e lo stampaggio a trasferimento di resina (RTM). Tra tutti, lo stampaggio a iniezione ha dominato il mercato, tuttavia, la capacità dell'RTM di realizzare forme complesse in tempi di ciclo inferiori dovrebbe rafforzare il loro uso frequente per la produzione di materiali compositi. In precedenza, i materiali compositi erano utilizzati principalmente per gli esterni del veicolo, tuttavia, grazie a diversi vantaggi strutturali e meccanici, l'area di applicazione dei compositi in un veicolo si è ampliata. Ora sono utilizzati anche negli interni, nel telaio, nel gruppo propulsore, sotto il cofano e nelle parti strutturali del veicolo. Nel 2018, l'applicazione esterna ha dominato il mercato con una dimensione di mercato di 519,7 milioni di dollari e godrà del suo dominio nel periodo di tempo analizzato. Tuttavia, si prevede che l'aumento delle normative sulla qualità dell'aria negli interni dei veicoli alimenterà la domanda di compositi per gli interni dei veicoli nel prossimo futuro.
Per un'analisi approfondita dello sviluppo attuale e in corso dell'industria dei materiali compositi per il settore automobilistico nella regione del Nord America, consultarehttps://univdatos.com/report/north-america-market-insights-on-automotive-composite-materials-insights-and-forecast-2019-2025
A causa delle severe norme sulle emissioni di gas serra tramite i veicoli, si prevede che la diffusa implementazione di materiali compositi per ridurre il peso complessivo del veicolo aumenterà la domanda di materiale composito per la produzione di veicoli. Lo studio analizza la penetrazione dei materiali compositi in supercar, autovetture e altri. Attualmente i veicoli commerciali detengono una quota di mercato molto piccola, dall'altro lato la penetrazione dei materiali compositi nel segmento delle auto sportive è immensa. La domanda e l'utilizzo di materiali compositi nel segmento delle autovetture sono aumentati nel tempo. Questo segmento ha dominato il mercato nel 2018 e si prevede che continuerà a dominare durante il periodo di previsione, poiché questo è il segmento più grande nell'industria automobilistica in termini di volume, tuttavia la penetrazione dei materiali compositi rimarrà inferiore rispetto a quella nel segmento delle auto sportive.
Richiedi un campione del rapporto consultandohttps://univdatos.com/report/north-america-market-insights-on-automotive-composite-materials-insights-and-forecast-2019-2025
Per una migliore comprensione della penetrazione nel mercato del mercato dei materiali compositi per il settore automobilistico del Nord America, il settore viene analizzato in base ai paesi, tra cui Stati Uniti, Canada, Messico e Resto del Nord America. A causa della forte presenza di diversi produttori di materiali compositi in paesi come gli Stati Uniti, dominano il mercato dei materiali compositi per il settore automobilistico del Nord America, con una dimensione del mercato di 580,5 milioni di dollari nel 2018. Inoltre, le severe norme e regolamenti sulle emissioni di GHG in Nord America dovrebbero alimentare il mercato dei materiali compositi per il settore automobilistico in entrambe le regioni nei prossimi anni. Alcune delle principali società profilate nello studio sui materiali compositi per il settore automobilistico del Nord America includono BASF Corporation, DowDupont, Gurit Holding AG, Magna International Inc., Mitsubishi Chemicals Holding Corporation, Owens Corning, SGL Group, Solvay S.A., Teijin Limited e Toray Industries Inc. Questi attori del settore stanno entrando in partnership con gli OEM automobilistici per implementare materiali compositi efficienti in termini di costi sui veicoli. Alcuni dei principali attori stanno anche espandendo le proprie attività creando nuovi impianti o aumentando le proprie spese in R&S per sviluppare metodi di produzione più economici.
Segmentazione del mercato dei materiali compositi per il settore automobilistico del Nord America
Approfondimenti di mercato, per tipo di materiale
- Composito a matrice polimerica (PMC)
- Composito a matrice metallica (MMC)
- Composito a matrice ceramica (CMC)
- Altri (compositi ibridi)
Approfondimenti di mercato, per tipo di processo di produzione
- Stratificazione manuale
- Stampaggio a compressione
- Stampaggio a iniezione
- Stampaggio a trasferimento di resina
Approfondimenti di mercato, per tipo di applicazione
- Interni
- Esterni
- Telaio, gruppo propulsore e sotto il cofano
- Strutturale
Approfondimenti di mercato, per tipo di veicolo
- Auto ad alte prestazioni
- Autovetture
- Altri
Approfondimenti di mercato, per paese
- Gli Stati Uniti
- Canada
- Messico
- Resto del Nord America
Profili delle migliori aziende
- BASF SE
- DowDupont
- Gurit Holding AG
- Magna International Inc.
- Mitsubishi Chemicals Holding Corporation
- Owens Corning
- SGL Group
- Solvay S.A.
- Teijin Limited
- Toray Industries Inc.
Richiedi richiamata
Notizie correlate
Iscriviti alle nostre newsletter
Inviando questo modulo, comprendo che i miei dati saranno elaborati da Univdatos come indicato sopra e descritto nella Politica sulla Privacy. *