
Regionalna współpraca między rządami a korporacjami w celu przyspieszenia adopcji cyfrowych przedsiębiorstw energetycznych w regionie APAC!
Autor: Himanshu Patni
24 listopada 2023
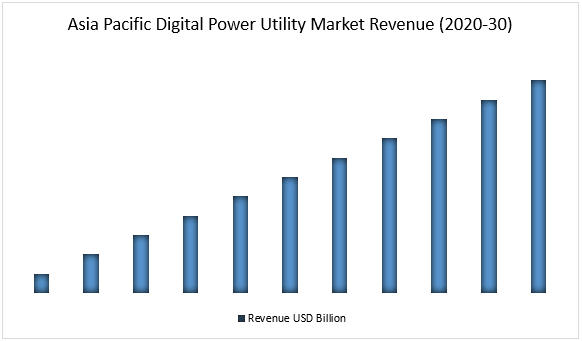
Region Azji i Pacyfiku (APAC) odnotował najwyższy udział w rynku rynku cyfrowych przedsiębiorstw energetycznych i oczekuje się, że w prognozowanym okresie będzie świadkiem wpływowego CAGR. Wynika to głównie z wielu projektów Digital Power Utility realizowanych w Chinach, Indiach, Australii, Korei Południowej i Japonii. Ponadto, sprzyjające polityki rządowe, regulacje i inwestycje w realizację celów dotyczących energii odnawialnej, wyznaczonych przez różne kraje, napędzają rynek. Chiny stały się największym graczem na rynku cyfrowych przedsiębiorstw energetycznych dzięki ogromnym inwestycjom ze strony State Grid na północy i China Southern Power Grid na południu. Rząd chiński wyznaczył cele dla udziału energii odnawialnej (innej niż wodna) na poziomie do 25,9% w 2030 r. i 36,0% w 2035 r., zwiększając całkowitą zainstalowaną moc energii wiatrowej i słonecznej do ponad 1 200 GW do 2030 r. Ogromne inwestycje i wysokie cele produkcji energii będą katalizatorem wzrostu rynku Digital Power Utility w regionie APAC w okresie prognozy.
Uzyskaj dostęp do przykładowego raportu (w tym wykresów i diagramów) – https://univdatos.com/get-a-free-sample-form-php/?product_id=45197
Przedsiębiorstwa użyteczności publicznej mogą w pełni wykorzystać ten potencjał na trzy sposoby: inteligentne liczniki i inteligentna sieć, cyfrowe narzędzia zwiększające produktywność pracowników oraz automatyzacja procesów back-office. Wszyscy główni dostawcy energii w ostatnich latach zainwestowali w kanały online, a zwłaszcza mobilne. Chociaż wiele z tych wysiłków przyniosło optymalne rezultaty, niektóre pozostają w tyle pod względem użyteczności i interfejsu między kanałami sprzedaży online i tradycyjnymi.
Cyfrowe przedsiębiorstwa użyteczności publicznej prezentują trendy takie jak przetwarzanie brzegowe, cyfrowe bliźniaki, bezpieczeństwo cyfrowe i doświadczenie klienta. Rynek cyfrowych przedsiębiorstw energetycznych wykazuje duży wzrost, ponieważ większość firm przestawia się na cyfryzację świadczonych usług, a wraz z rozwojem technologii systemy te są aktualizowane w celu zastąpienia przestarzałych usług. Na przykład Leakster to australijski startup, który opracował nowy sposób monitorowania stanu rurociągów bez konieczności odcinania dopływu wody. Czujnik ACTIVE firmy jest montowany na rurze i wysyła dane do chmury, gdzie platforma oprogramowania Leakster wykorzystuje algorytmy oparte na sztucznej inteligencji do identyfikacji wycieków, wahań ciśnienia, blokad i prędkości przepływu. Umożliwia to przedsiębiorstwom wodociągowym podejmowanie świadomych decyzji dotyczących zarządzania aktywami i konserwacji. Technologia Leakster może potencjalnie zaoszczędzić przedsiębiorstwom wodociągowym miliony dolarów, zmniejszając potrzebę przeprowadzania rozległych i kosztownych napraw.
Przychody z rynku Digital Power Utility w regionie APAC (2020-2030) - mld USD
· Biorąc pod uwagę technologię, rynek Digital Power Utility jest podzielony na segmenty sprzętu i zintegrowanych rozwiązań. Segment sprzętu uzyskał większość udziałów w rynku Digital Power Utility i oczekuje się, że wykaże znaczny wzrost w okresie prognozy. Wraz z szybszym rozwojem technologii, możliwości sprzętowe stają się przestarzałe. Firmy zaczęły szybciej wymieniać przestarzały sprzęt w porównaniu z dekadą temu. Każda nowa aktualizacja oprogramowania wywiera presję na możliwości sprzętowe, czyniąc je szybciej przestarzałymi. Najlepsze firmy muszą wymienić stary sprzęt, ponieważ rosnąca konkurencja utrudnia im dalsze korzystanie z przestarzałych systemów sprzętowych. Ponadto, rosnący popyt na inteligentne liczniki jest głównym czynnikiem przyczyniającym się do wzrostu segmentu sprzętu. Na przykład, około 572,3 miliona inteligentnych liczników energii elektrycznej zostanie wdrożonych w Chinach, Indiach, Japonii i Korei Południowej w latach 2021-2025, przy czym Chiny będą miały największy udział w tych inteligentnych licznikach.
· Biorąc pod uwagę sieć, rynek Digital Power Utility jest podzielony na segmenty wytwarzania, przesyłu i dystrybucji oraz sprzedaży detalicznej. Oczekuje się, że segment przesyłu i dystrybucji będzie najszybciej rozwijającym się segmentem na rynku cyfrowych przedsiębiorstw energetycznych w okresie prognozy, ponieważ większość krajów rozwija, modyfikuje i ulepsza swoje sieci energetyczne, aby sprostać przyszłemu zapotrzebowaniu. Kraje takie jak Chiny i Indie w znacznym stopniu przyczyniają się do wzrostu segmentu przesyłu i dystrybucji w okresie prognozy ze względu na ogromne inwestycje w rozwój ich sieci elektrycznej w prognozowanym okresie. Chiny są największym rynkiem przesyłu i dystrybucji na świecie w okresie prognozy ze względu na ich opłacalną produkcję inteligentnych liczników i plany rozwoju dużej liczby klastrów inteligentnych sieci.
Aby uzyskać szczegółową analizę globalnego rynku Digital Power Utility, przejrzyj – https://univdatos.com/report/digital-power-utility-market/
Segmentacja globalnego rynku Digital Power Utility
Analiza rynku, według technologii
· Sprzęt
· Zintegrowane rozwiązania
Analiza rynku, według sieci
· Wytwarzanie
· Przesył i dystrybucja
· Sprzedaż detaliczna
Analiza rynku, według regionu
· Ameryka Północna
o USA
o Kanada
o Reszta Ameryki Północnej
· Europa
o Niemcy
o Włochy
o Wielka Brytania
o Francja
o Hiszpania
o Reszta Europy
· APAC
o Chiny
o Japonia
o Australia
o Indie
o Reszta regionu APAC
· Reszta świata
Profile czołowych firm
· ABB LTD
· Schneider Electric SE
· Microsoft Corporation
· IBM
· General Electric
· SAP SE
· Eaton Corporation
· Capgemini
· Oracle Corporation
· Siemens AG
Otrzymaj kontakt
Powiązane wiadomości
Zapisz się do naszych newsletterów
Wysyłając ten formularz, rozumiem, że moje dane będą przetwarzane przez Univdatos zgodnie z powyższym opisem i Polityką Prywatności. *