
Oczekuje się, że europejski rynek radarów samochodowych osiągnie wartość 3 107,3 mln USD do 2025 roku, rosnąc przy znacznym CAGR na poziomie 18,2% w okresie 2019-2025.
Autor: Vikas Kumar
13 września 2021
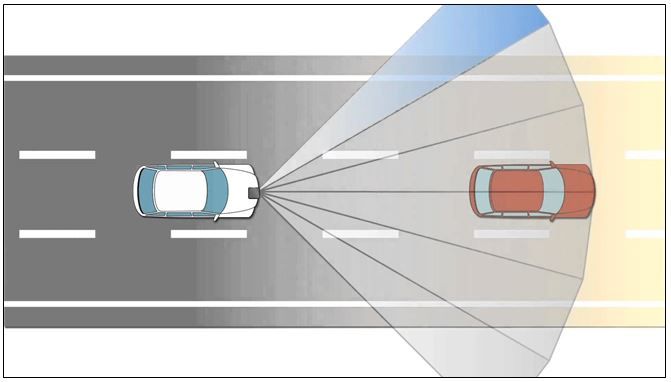
Oczekuje się, że europejski rynek motoryzacyjnych radarów osiągnie wartość 3107,33 mln USD do 2025 roku, rosnąc w tempie CAGR wynoszącym 18,2% w okresie prognozy 2019-2025. Radary krótkiego i średniego zasięgu (S&MRR) oraz radary dalekiego zasięgu (LRR) to główne rodzaje radarów, bazując na ich zakresie widoczności. W 2018 roku S&MRR dominowały na europejskim rynku motoryzacyjnych radarów i przewiduje się, że wygenerują one wartość rynkową wynoszącą 1903,24 mln USD do 2025 roku. Z drugiej strony, oczekuje się, że segment LRR będzie rósł w najwyższym tempie CAGR wynoszącym 20,7% w analizowanym okresie. Zmiany w przepisach bezpieczeństwa pojazdów, wzrost popularności zaawansowanych systemów wspomagania kierowcy (ADAS) oraz rosnąca liczba czujników radarowych używanych w pojazdach to główne czynniki wzrostu europejskiego rynku motoryzacyjnych radarów. Europa jest uznawana za miejsce narodzin samochodu. Produkcja samochodów w regionie europejskim nie jest nową koncepcją, a przemysł motoryzacyjny jest jednym z najstarszych źródeł eksportu i zatrudnienia w regionie. Utrzymanie się na rynku wynika głównie z obecności znacznej liczby producentów OEM w regionie, co zwiększa ogólny popyt na technologie związane z motoryzacją, w tym systemy radarowe w krajach europejskich. Ponadto, rosnąca popularność technologii ADAS w pojazdach średniej i wyższej klasy dodatkowo napędza wzrost rynku w skali globalnej.
Aby uzyskać analizę na poziomie krajowym dotyczącą ogólnego wdrożenia technologii radarowej w pojazdach, przejdź dohttps://univdatos.com/reports/europe-market-insights-on-automotive-radar-insights-and-forecast-2019-2025
Rosnące regulacje rządowe dotyczące bezpieczeństwa pojazdów i nakazywanie stosowania niektórych funkcji ADAS w pojazdach sprzyjają szerokiemu wdrażaniu radarów w różnych obszarach zastosowań w pojazdach. Adaptacyjny tempomat, autonomiczne hamowanie awaryjne, inteligentne systemy parkowania, wykrywanie martwego pola, system łagodzenia skutków kolizji i inne to główne obszary zastosowań technologii radarowej analizowane w badaniu. Adaptacyjny tempomat zdominował rynek, osiągając wartość rynkową 321,31 mln USD w 2018 roku i oczekuje się, że utrzyma swoją dominację w okresie prognozy 2019-2025. Z drugiej strony, obowiązek stosowania funkcji autonomicznego hamowania awaryjnego w pojazdach w Europie ma wzmocnić rynek tej technologii. Przewiduje się, że obszar zastosowań AEB będzie rósł w najwyższym tempie CAGR wynoszącym 22,0% w okresie prognozy. 2X i 7X GHz to dwa główne pasma częstotliwości, które są powszechnie stosowane w pojazdach, ponieważ odgrywają kluczową rolę w określaniu skuteczności radarów w zaawansowanych systemach bezpieczeństwa. Pasmo 2X GHz zdominowało rynek w 2018 roku. Jednak do 2021 roku oczekuje się, że pasmo częstotliwości 7X GHz wyprzedzi pasmo 2X GHz, stając się największym sprzedającym się systemem radarowym w paśmie częstotliwości. Czujnik radarowy 7X GHz może osiągnąć 20 razy lepszą wydajność w rozdzielczości zasięgu, poprawiając w ten sposób modelowanie środowiska i klasyfikację obiektów. Z tego powodu oczekuje się, że ogólne wdrożenie 7X GHz w pojeździe będzie szybko rosło, czyniąc je najszybciej rozwijającym się pasmem częstotliwości w okresie prognozy.
Aby uzyskać szczegółową analizę obecnego i trwającego rozwoju w europejskiej technologii radarów samochodowych przejdź dohttps://univdatos.com/reports/europe-market-insights-on-automotive-radar-insights-and-forecast-2019-2025
Dodatkowo, radar szybko zdobywa każdy segment produkowanych pojazdów, w tym pojazdy osobowe, pojazdy luksusowe i pojazdy komercyjne. Luksusowe marki, takie jak Audi, BMW, Lexus, Land Rover i Mercedes-Benz, między innymi, wdrażają radar w zastosowaniach takich jak zautomatyzowane parkowanie, adaptacyjny tempomat i adaptacyjny tempomat. Podobnie, rosnące zainteresowanie klientów zaawansowanymi funkcjami bezpieczeństwa w segmencie pojazdów osobowych zmusiło europejskich producentów samochodów do zainstalowania tej technologii w swoich nadchodzących modelach, jednak wskaźnik penetracji jest nadal niski. Segment samochodów osobowych zdominował europejski rynek motoryzacyjnych radarów, a następnie segmenty pojazdów luksusowych i komercyjnych. Oczekuje się, że segment pojazdów luksusowych odnotuje najwyższy wzrost CAGR wynoszący 20,5% w okresie prognozy 2019-2025.
Poproś o próbkę raportu, przechodząc dohttps://univdatos.com/reports/europe-market-insights-on-automotive-radar-insights-and-forecast-2019-2025
Dodatkowo, w celu lepszego zbadania i penetracji rynku motoryzacyjnych radarów, raport dzieli rynek europejski na odrębne regiony i kraje, w tym Rosję, Niemcy, Francję, Wielką Brytanię, Włochy, Hiszpanię i Resztę Europy. Zwiększona świadomość na temat funkcji bezpieczeństwa napędza popyt na technologię radarową w regionie. Szacuje się, że region europejski będzie największym rynkiem radarów samochodowych w okresie prognozy. Znaczne budowanie na tym rynku wynika głównie z przyjęcia zaawansowanych technologii i rygorystycznych przepisów dotyczących bezpieczeństwa pojazdów. Niemcy zdominowały europejski rynek radarów samochodowych. Niektóre z głównych firm profilowanych w badaniu Europe Automotive radar to Robert Bosch GmbH, HELLA KGaA, Continental AG, Denso Corporation, Aptiv PLC, Valeo S.A., Infineon Technologies AG, Texas Instruments Inc., Analog Devices Inc. i NXP Semiconductors N.V. Firmy te konsekwentnie dążą do skupienia się na rozwoju produktów, wprowadzaniu nowych produktów i ulepszaniu istniejących portfeli, aby poszerzyć swoją bazę klientów i wzmocnić swoją pozycję na rynku poprzez partnerstwa i współpracę, co dodatkowo oferuje im możliwości rozwoju w zakresie ekspansji geograficznej.
Segmentacja Europejskiego Rynku Radarów Samochodowych
Analiza rynku, według zasięgu radaru
- Radar Dalekiego Zasięgu (LRR)
- Radar Krótkiego i Średniego Zasięgu (SRR&MRR)
Analiza rynku, według zastosowania
- Adaptacyjny Tempomat (ACC)
- Autonomiczne Hamowanie Awaryjne (AEB)
- Wykrywanie Martwego Pola (BSD)
- System Unikania Kolizji (CAS)
- Inteligentny Asystent Parkowania (IPA)
- Inne
Analiza rynku, według pasma częstotliwości
- 2X-GHz
- 7X-GHz
Analiza rynku, według typu pojazdu
- Pojazdy osobowe
- Pojazdy luksusowe
- Pojazdy komercyjne
Analiza rynku, według kraju
- Rynek Radarów Samochodowych w Niemczech
- Rynek Radarów Samochodowych we Francji
- Rynek Radarów Samochodowych w Wielkiej Brytanii
- Rynek Radarów Samochodowych w Rosji
- Rynek Radarów Samochodowych we Włoszech
- Rynek Radarów Samochodowych w Hiszpanii
- Rynek Radarów Samochodowych w Reszcie Europy
Profile czołowych firm
- Continental AG
- Robert Bosch GmbH
- Delphi Automotive PLC
- Denso Corporation
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Valeo S.A.
- Hella KGaA Hueck & Co.
- Analog Devices Inc.
- Texas Instruments Inc.
Otrzymaj kontakt
Powiązane wiadomości
Zapisz się do naszych newsletterów
Wysyłając ten formularz, rozumiem, że moje dane będą przetwarzane przez Univdatos zgodnie z powyższym opisem i Polityką Prywatności. *