
Zachęty oferowane w ramach programu FAME-II oraz zniesienie opłat rejestracyjnych i podatku drogowego w najważniejszych stanach Indii w celu napędzenia sprzedaży E2W w Indiach!
Autor: Vikas Kumar
30 grudnia 2021
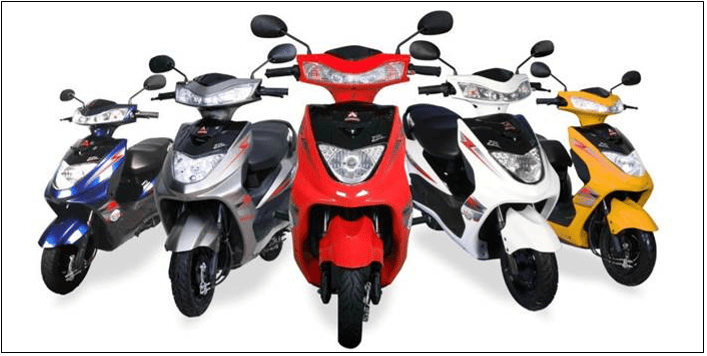
Oczekuje się, że indyjski rynek E2W odnotuje wzrost CAGR na poziomie około 72% w prognozowanym okresie 2021-2027, osiągając wolumen sprzedaży 3 675,8 tys. sztuk do 2027 roku. Sprzedaż ogółem pojazdów E2W odnotowała silne wsparcie rządowe w ciągu ostatnich dwóch lat w celu zwiększenia penetracji pojazdów elektrycznych w Indiach. Wsparcie to można przypisać zachętom oferowanym w ramach programu FAME-II oraz zniesieniu opłat rejestracyjnych i podatku drogowego w większych stanach indyjskich. Oprócz środków politycznych na szczeblu centralnym i stanowym oraz rosnącej świadomości konsumentów, rosnący wzrost sprzedaży po lockdownie był spowodowany głównie rosnącymi cenami paliw i spadającymi kosztami pojazdów E2W ze względu na spadek kosztów akumulatorów i inne czynniki.
Aby uzyskać szczegółową analizę czynników napędzających rynek, przejrzyj https://univdatos.com/report/india-e2w-market/
W Maharasztrze od grudnia 2020 r. do marca 2021 r. rejestracje szybkich pojazdów E2W wzrosły o 94,16% w porównaniu z rejestracjami pojazdów dwukołowych ICE, które w tym samym okresie spadły o 18,4%. Ponadto w tym samym czasie cena benzyny wzrosła z 89,16 INR/litr do 97,57 INR/litr. Ponadto, ze względu na wdrożenie norm emisji BS6, ceny wielu pojazdów dwukołowych ICE wzrosły w porównaniu z cenami pojazdów E2W zatwierdzonych w ramach programu FAME-II, które spadły wraz z wprowadzeniem nowych, zrestrukturyzowanych norm. W pojazdach elektrycznych akumulatory stanowią ponad 40% całkowitego kosztu. Obecnie indyjscy producenci OEM EV polegają na chińskim imporcie, aby zaspokoić swoje zapotrzebowanie na akumulatory. Stąd też spadek cen akumulatorów z 1 160 USD/kWh (88 452,90 INR/kWh) w 2010 r. do 137 USD/kWh (10 446,59 INR/kWh) w 2020 r. na rynku międzynarodowym jest kluczowym czynnikiem napędzającym adopcję pojazdów elektrycznych w Indiach. Oczekuje się, że koszty akumulatorów spadną dalej do 100 USD (7 625,25 INR) do 2023 r. i do 58 USD (4 422,65 INR) do 2030 r., co będzie możliwe dzięki rosnącej ekonomii skali.
Aby uzyskać szczegółową analizę wpływu Covid-19 na rynek, przejrzyj https://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Na podstawie typu pojazdu, indyjski rynek E2W jest podzielony na e-skutery/motorowery i e-motocykle. Obecnie na indyjskim rynku E2W dominuje głównie segment e-skuterów/motorowerów o niskiej prędkości. Jednak wraz z postępem technologicznym i innowacjami ze strony producentów OEM z branży motoryzacyjnej, oczekuje się, że popyt na e-motocykle o dużej prędkości odnotuje ogromny wzrost w prognozowanym okresie. Na podstawie prędkości, indyjski rynek E2W jest podzielony na E2W o niskiej prędkości i E2W o dużej prędkości. Obecnie E2W o niskiej prędkości w postaci e-skuterów/motorowerów o prędkości do 25 km/h dominują na rynku, jednak do 2025 r. oczekuje się gwałtownego wzrostu popytu na E2W o dużej prędkości w postaci e-motocykli.
Aby uzyskać szczegółową analizę segmentów rynku, przejrzyjhttps://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Na podstawie technologii, indyjski rynek E2W jest podzielony na E2W zasilane akumulatorami i E2W typu plug-in. Obecnie popyt na E2W zasilane akumulatorami jest większy niż na E2W typu plug-in. Wraz ze spadkiem cen akumulatorów, ceny rowerów elektrycznych stają się porównywalne z ich benzynowymi odpowiednikami pod względem kosztów eksploatacji. Zgodnie z badaniem przeprowadzonym przez International Council on Clean Transportation (ICCT), prawdopodobnie E2W w Indiach osiągną parytet cenowy ze swoimi benzynowymi odpowiednikami już w 2027 roku. Na podstawie użytkownika końcowego, indyjski rynek E2W jest podzielony na Business to Consumer (B2C), Business to Business (B2B). W obecnym scenariuszu segment Business to Consumer (B2C) dominuje na rynku. Jednak rosnący popyt na E2W ze strony przedsiębiorstw, które chcą przestawić swoją flotę na E2W, aby wykorzystać lepszą ekonomię, pomoże segmentowi Business to Business (B2B) odnotować wysoki wzrost w prognozowanym okresie.
Zapytanie o próbkę raportu przejrzyjhttps://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Dla lepszego zrozumienia popytu na E2W w Indiach, rynek jest analizowany dla głównych regionów, w tym Indii (północne Indie, wschodnie Indie, zachodnie Indie, południowe Indie). Oczekuje się, że południowe Indie odnotują zwiększoną adopcję E2W w Indiach w prognozowanym okresie. Oprócz środków politycznych na szczeblu centralnym i stanowym oraz rosnącej świadomości konsumentów, rosnący wzrost sprzedaży po lockdownie był spowodowany głównie rosnącymi cenami paliw i spadającymi kosztami pojazdów E2W ze względu na spadek kosztów akumulatorów i inne czynniki. Niektórzy z głównych graczy działających na rynku to Hero Electric, Okinawa, Ather Energy, Ampere Vehicles, Revolt, PureEV, Ola Electric Mobility, Kinetic Green, Evolet, TVS.
Segmentacja rynku indyjskich E2W
Wgląd w rynek, według typu pojazdu
- E-skuter/Motorower
- E-motocykl
Wgląd w rynek, według prędkości
- E2W o niskiej prędkości
- E2W o dużej prędkości
Wgląd w rynek, według technologii
- Akumulator
- Plug-in
Wgląd w rynek, według użytkownika końcowego
- Business to Consumer (B2C)
- Business to Business (B2B)
Wgląd w rynek, według regionu
- Rynek indyjskich E2W
- Północne Indie
- Wschodnie Indie
- Zachodnie Indie
- Południowe Indie
Profile najlepszych firm
- Hero Electric
- Okinawa
- Ather Energy
- Ampere Vehicles
- Revolt
- PureEV
- Ola Electric Mobility
- Kinetic Green
- Evolet
- TVS
Otrzymaj kontakt
Powiązane wiadomości
Zapisz się do naszych newsletterów
Wysyłając ten formularz, rozumiem, że moje dane będą przetwarzane przez Univdatos zgodnie z powyższym opisem i Polityką Prywatności. *