
Frakcjonowanie osocza zyskuje na popularności ze względu na wzrost populacji geriatrycznej na całym świecie. Ameryka Północna odnotuje najwyższy wzrost.
Autor: Vikas Kumar
4 marca 2022
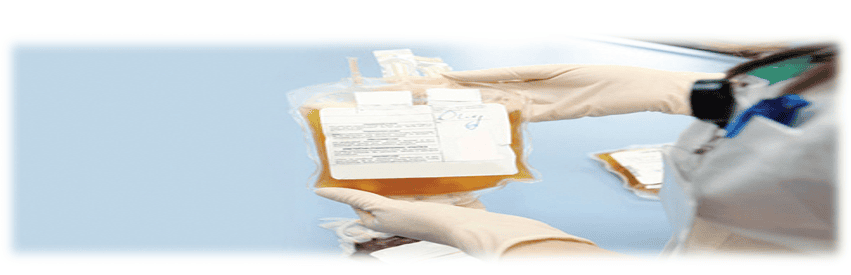
Oczekuje się, że rynek frakcjonowania osocza przekroczy wartość rynkową ponad ~43 miliardy USD do 2027 r., rozwijając się ze rozsądnym CAGR na poziomie około ~6% w okresie prognozy (2021-2027). Frakcjonowanie osocza to przetwarzanie osocza pobranego od dawców na dalszym etapie. Rozdziela osocze na poszczególne białka lub frakcje osocza. Różni się to od frakcjonowania krwi pełnej, które polega na pobraniu krwi pełnej i rozdzieleniu jej na cztery główne składniki. Z biegiem czasu zakres zastosowania frakcji osocza rozszerzył się i obecnie istnieje ponad 20 różnych białek, które są interesujące dla branży opieki zdrowotnej i terapii/leków biologicznych. W 2018 r. liczba zakładów frakcjonowania osocza w regionie Azji i Pacyfiku wynosiła 39, podczas gdy w Europie było 21 zakładów.
Aby uzyskać szczegółową analizę rynku frakcjonowania osocza, zapoznaj się zhttps://univdatos.com/report/plasma-fractionation-market/
Immunoglobuliny są stosowane jako terapia pierwszego rzutu w różnych schorzeniach neurologicznych, immunologicznych i hematologicznych. Najczęstszym zastosowaniem terapii immunoglobulinami jest leczenie pierwotnych niedoborów odporności i przewlekłej zapalnej polineuropatii demielinizacyjnej (CIDP). Dożylne immunoglobuliny (IVIg) są również rozważane w leczeniu szeregu chorób neurologicznych, w tym stwardnienia rozsianego, bólu neuropatycznego i zespołu chronicznego zmęczenia. W ciągu ostatniej dekady wzrosła liczba diagnozowanych chorób immunologicznych dzięki postępowi technologicznemu. Ponadto rosnące badania genetyczne w celu charakteryzowania i diagnozowania niedoborów odporności zwiększą zapotrzebowanie kliniczne na immunoglobuliny ze względu na zwiększoną liczbę zdiagnozowanych pacjentów. Hemofilia lub zaburzenia hematologiczne stanowią jeden z głównych obszarów zastosowań produktów frakcjonowania osocza. Hemofilia to dziedziczne zaburzenie krzepnięcia charakteryzujące się zaburzeniami krzepnięcia krwi z powodu niedoborów w produkcji lub funkcji czynnika krzepnięcia VIII. Według Światowej Federacji Hemofilii liczba pacjentów z hemofilią na całym świecie wynosiła 167 110 w 2011 r., a w 2018 r. wzrosła o 25,9% do 210 454. Tylko 30% pacjentów jest faktycznie diagnozowanych z hemofilią, a 25% z nich otrzymuje leczenie. Reszta osób z hemofilią pozostaje niezdiagnozowana, a prawie 75% pacjentów otrzymuje nieodpowiednie leczenie lub nie otrzymuje go wcale.
Aby uzyskać szczegółową analizę czynników napędzających rynek frakcjonowania osocza, zapoznaj się z https://univdatos.com/get-a-free-sample-form-php/?product_id=18131
Pandemia choroby koronawirusowej 2019 (COVID-19) spowodowała ponad miliony potwierdzonych przypadków i setki tysięcy zgonów na całym świecie, jak poinformowała Światowa Organizacja Zdrowia (WHO), i wywarła ogromny wpływ na zdrowie i gospodarkę światową. Pandemia wpłynęła również na rynek frakcjonowania osocza, ponieważ w tym czasie przerwano dobrowolne usługi medyczne. Oczekuje się jednak, że rynek frakcjonowania osocza odbije się po zakończeniu pandemii.
Na podstawie produktu rynek frakcjonowania osocza jest podzielony na immunoglobuliny, koncentraty czynników krzepnięcia, albuminy, inhibitory proteaz i inne. Immunoglobuliny pochodzące z osocza nadają nowy charakter opiece zdrowotnej w szerokim zakresie autoimmunologicznych chorób zapalnych. Klinicznie istotne przeciwciała swoiste immunoglobuliny obejmują anty-D (anty-Rho) oraz anty-HAV, anty-HBs, anty-tężcowe, anty-ospa wietrzna/półpasiec i anty-wściekliznowe immunoglobuliny.
Na podstawie zastosowania rynek frakcjonowania osocza jest podzielony na neurologię, immunologię, hematologię, intensywną terapię, pulmonologię i inne. Największy udział w tym segmencie przypisuje się głównie rosnącym zaburzeniom neurologicznym, które wymagają produktów frakcjonowania osocza, oraz rosnącym badaniom nad produktami pochodzącymi z osocza w chorobach neurologicznych. Dodatkowo, reakcja IVIg w krótszym czasie niż sterydy lub doustne leki immunosupresyjne oraz jej skuteczność w wielu zaburzeniach obwodowego i ośrodkowego układu nerwowego jest również czynnikiem napędzającym.
Aby uzyskać szczegółową analizę użytkownika końcowego na rynku frakcjonowania osocza, zapoznaj się z https://univdatos.com/get-a-free-sample-form-php/?product_id=18131
Na podstawie użytkownika końcowego rynek frakcjonowania osocza jest podzielony na szpitale i kliniki, kliniczne laboratoria badawcze i inne. Rosnące zapotrzebowanie na terapie niedoborów odporności, rosnąca liczba szpitali i wydatki na opiekę zdrowotną oraz rosnące spożycie produktów pochodzących z osocza przez szpitale i kliniki to niektóre z głównych czynników napędzających wzrost tego segmentu.
Dodatkowo raport zawiera szczegółowe inicjatywy podejmowane w dziedzinie frakcjonowania osocza na całym świecie. Raport zawiera szczegółową analizę regionów, w tym Ameryki Północnej (USA, Kanada, reszta Ameryki Północnej), Europy (Niemcy, Wielka Brytania, Francja, Hiszpania, Włochy, reszta Europy), Azji i Pacyfiku (Chiny, Japonia, Indie, Australia, reszta Azji i Pacyfiku), reszty świata. Ameryka Północna zdominowała rynek w 2020 r., z udziałem XX%.
Baxter International Inc., Bio product laboratory, Biotest AG, CSL Ltd., Grifols SA, Kedrion S.P.A (Kedrion Biopharma Inc.), LFB S. A., Octapharma AG, Sanquin Blood Supply Foundation i Takeda Pharmaceutical Company Limited to jedni z czołowych graczy działających na rynku frakcjonowania osocza. Gracze ci podjęli szereg fuzji i przejęć wraz z partnerstwami, aby frakcjonowanie osocza było tak opłacalne i powszechnie dostępne, jak to tylko możliwe.
Poproś o próbkę raportu, zapoznając się zhttps://univdatos.com/get-a-free-sample-form-php/?product_id=18131
Segmentacja rynku frakcjonowania osocza
Wgląd w rynek, według produktu
- Immunoglobuliny
- Koncentraty czynników krzepnięcia
- Albumina
- Inhibitory proteaz
- Inne
Wgląd w rynek, według zastosowania
- Neurologia
- Immunologia
- Hematologia
- Intensywna terapia
- Pulmonologia
- Inne
Wgląd w rynek, według użytkownika końcowego
- Szpitale i kliniki
- Kliniczne laboratoria badawcze
- Inne
Wgląd w rynek, według regionu
- AMERYKA PÓŁNOCNA FRAKCJONOWANIE OSOCZA
- Stany Zjednoczone
- Kanada
- Reszta Ameryki Północnej
- EUROPA FRAKCJONOWANIE OSOCZA
- Niemcy
- Wielka Brytania
- Francja
- Hiszpania
- Włochy
- Reszta Europy
- AZJA I PACYFIK FRAKCJONOWANIE OSOCZA
- Chiny
- Japonia
- Indie
- Australia
- Reszta Azji i Pacyfiku
- RESZTA ŚWIATA FRAKCJONOWANIE OSOCZA
Profile najlepszych firm
- Baxter International Inc.
- Bio product laboratory
- Biotest AG
- CSL Ltd.
- Grifols SA
- Kedrion S.P.A (Kedrion Biopharma Inc.)
- LFB S. A.
- Octapharma AG
- Sanquin Blood Supply Foundation
- Takeda Pharmaceutical Company Limited
Otrzymaj kontakt
Powiązane wiadomości
Zapisz się do naszych newsletterów
Wysyłając ten formularz, rozumiem, że moje dane będą przetwarzane przez Univdatos zgodnie z powyższym opisem i Polityką Prywatności. *