
Hợp Tác Khu Vực giữa Chính Phủ và Tập Đoàn để Thúc Đẩy Việc Áp Dụng Tiện Ích Điện Kỹ Thuật Số ở Khu Vực APAC!
Tác giả: Himanshu Patni
24 tháng 11, 2023
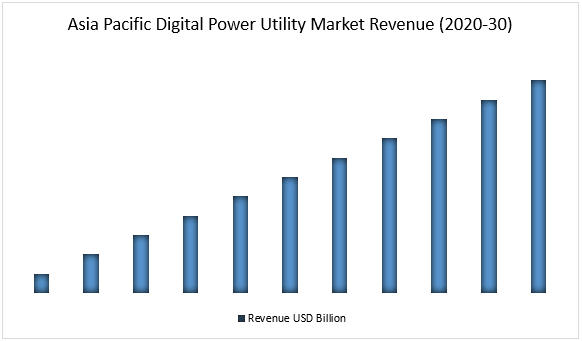
APAC ghi nhận thị phần cao nhất trong thị trường Digital Power Utility và dự kiến sẽ chứng kiến tốc độ CAGR đầy ảnh hưởng trong giai đoạn dự báo. Điều này chủ yếu là do nhiều dự án Digital Power Utility đang diễn ra ở Trung Quốc, Ấn Độ, Úc, Hàn Quốc và Nhật Bản. Hơn nữa, các chính sách, quy định và đầu tư thuận lợi của chính phủ trong việc đạt được các mục tiêu năng lượng tái tạo do các quốc gia khác nhau đặt ra đang thúc đẩy thị trường. Trung Quốc đã trở thành người chơi lớn nhất trong thị trường digital power utility do các khoản đầu tư lớn từ State Grid ở phía Bắc và China Southern Power Grid ở phía Nam. Chính phủ Trung Quốc đã đặt ra các mục tiêu về tỷ lệ năng lượng tái tạo phi thủy điện lên tới 25,9% vào năm 2030 và 36,0% vào năm 2035, mở rộng tổng công suất lắp đặt điện gió và điện mặt trời lên hơn 1 200 GW vào năm 2030. Các khoản đầu tư lớn với các mục tiêu sản xuất điện cao sẽ đóng vai trò là chất xúc tác trong sự tăng trưởng của Thị trường Digital Power Utility APAC trong giai đoạn dự báo.
Truy cập báo cáo mẫu (bao gồm đồ thị, biểu đồ và số liệu) – https://univdatos.com/get-a-free-sample-form-php/?product_id=45197
Các công ty tiện ích có thể nhận ra hầu hết tiềm năng này bằng ba phương tiện: đồng hồ thông minh & lưới điện thông minh, các công cụ năng suất kỹ thuật số cho nhân viên và tự động hóa các quy trình hành chính. Tất cả các nhà cung cấp năng lượng lớn đã đầu tư vào các kênh trực tuyến và đặc biệt là kênh di động trong những năm gần đây. Mặc dù nhiều nỗ lực đã mang lại kết quả tối ưu, nhưng một số vẫn còn tụt hậu về khả năng sử dụng và giao diện giữa các kênh bán hàng trực tuyến và truyền thống.
Các tiện ích kỹ thuật số đang giới thiệu các xu hướng như Điện toán biên, Bản sao kỹ thuật số, Bảo mật kỹ thuật số và Trải nghiệm khách hàng. Thị trường digital power utility đang cho thấy sự tăng trưởng lớn khi hầu hết các công ty đang chuyển sang số hóa các dịch vụ mà họ cung cấp và khi công nghệ phát triển, các hệ thống này được cập nhật để thay thế các dịch vụ lỗi thời. Ví dụ: Leakster là một công ty khởi nghiệp của Úc đã phát triển một cách mới để theo dõi tình trạng của đường ống mà không cần phải tắt nguồn cấp nước. Cảm biến ACTIVE của công ty được gắn vào đường ống và gửi dữ liệu lên đám mây, nơi nền tảng phần mềm của Leakster sử dụng các thuật toán dựa trên trí tuệ nhân tạo để xác định rò rỉ, biến động áp suất, tắc nghẽn và vận tốc. Điều này cho phép các công ty cấp nước đưa ra các quyết định bảo trì và quản lý tài sản sáng suốt. Công nghệ của Leakster có tiềm năng giúp các công ty cấp nước tiết kiệm hàng triệu đô la bằng cách giảm nhu cầu sửa chữa tốn kém và quy mô lớn.
Doanh thu Thị trường Digital Power Utility APAC (2020-2030) - Tỷ đô la Mỹ
· Dựa trên Công nghệ, thị trường Digital Power Utility được chia thành các phân khúc Phần cứng và Giải pháp tích hợp. Phân khúc Phần cứng chiếm phần lớn thị phần trong thị trường Digital Power Utility và dự kiến sẽ thể hiện tốc độ tăng trưởng đáng kể trong giai đoạn dự báo. Vì công nghệ đang được phát triển với tốc độ nhanh hơn, khả năng phần cứng đang trở nên lỗi thời nhanh hơn. Các công ty đã bắt đầu thay thế phần cứng lỗi thời nhanh hơn so với một thập kỷ trước. Mỗi bản cập nhật phần mềm mới đều gây áp lực lên khả năng phần cứng khiến nó trở nên lỗi thời nhanh hơn. Các công ty hàng đầu phải thay thế phần cứng cũ vì sự cạnh tranh ngày càng tăng đang gây khó khăn cho các công ty hàng đầu trong việc tiếp tục sử dụng các hệ thống phần cứng lỗi thời. Hơn nữa, nhu cầu ngày càng tăng đối với đồng hồ thông minh là một yếu tố đóng góp lớn vào sự tăng trưởng của phân khúc phần cứng. Ví dụ: khoảng 572,3 triệu đồng hồ điện thông minh sẽ được triển khai ở Trung Quốc, Ấn Độ, Nhật Bản và Hàn Quốc từ năm 2021 đến năm 2025, trong đó Trung Quốc chiếm phần lớn số lượng đồng hồ thông minh này.
· Dựa trên Mạng lưới, thị trường Digital Power Utility được phân khúc thành các phân khúc Phát điện, Truyền tải & Phân phối và Bán lẻ. Phân khúc truyền tải & phân phối dự kiến sẽ là phân khúc phát triển nhanh nhất trong thị trường digital power utility trong giai đoạn dự báo vì hầu hết các quốc gia đang phát triển, sửa đổi và nâng cấp lưới điện của họ để đối phó với nhu cầu trong tương lai. Các quốc gia như Trung Quốc và Ấn Độ đang đóng góp rất lớn vào sự tăng trưởng của phân khúc truyền tải & phân phối trong giai đoạn dự báo do các khoản đầu tư lớn của họ để phát triển lưới điện trong giai đoạn dự kiến. Trung Quốc là thị trường truyền tải và phân phối lớn nhất toàn cầu trong giai đoạn dự báo do khả năng sản xuất đồng hồ thông minh hiệu quả về chi phí và kế hoạch phát triển một số lượng lớn các cụm lưới điện thông minh.
Để phân tích chi tiết về Thị trường Digital Power Utility Toàn cầu, hãy xem qua – https://univdatos.com/report/digital-power-utility-market/
Phân khúc Thị trường Digital Power Utility Toàn cầu
Thông tin chi tiết về thị trường, theo Công nghệ
· Phần cứng
· Giải pháp tích hợp
Thông tin chi tiết về thị trường, theo Mạng lưới
· Phát điện
· Truyền tải và Phân phối
· Bán lẻ
Thông tin chi tiết về thị trường, theo Khu vực
· Bắc Mỹ
o Hoa Kỳ
o Canada
o Phần còn lại của Bắc Mỹ
· Châu Âu
o Đức
o Ý
o Vương quốc Anh
o Pháp
o Tây Ban Nha
o Phần còn lại của Châu Âu
· APAC
o Trung Quốc
o Nhật Bản
o Úc
o Ấn Độ
o Phần còn lại của APAC
· Phần còn lại của Thế giới
Hồ sơ Công ty Hàng đầu
· ABB LTD
· Schneider Electric SE
· Microsoft Corporation
· IBM
· General Electric
· SAP SE
· Eaton Corporation
· Capgemini
· Oracle Corporation
· Siemens AG
Nhận lại cuộc gọi
Tin tức liên quan
Đăng ký nhận bản tin của chúng tôi
Bằng việc gửi biểu mẫu này, tôi hiểu rằng dữ liệu của tôi sẽ được Univdatos xử lý như đã nêu ở trên và mô tả trong Chính sách Bảo mật. *