
¡Incentivos ofrecidos bajo el esquema FAME-II y la exención de las tasas de registro e impuestos de circulación entre los principales estados indios para impulsar la venta de E2W en India!
Autor: Vikas Kumar
30 de diciembre de 2021
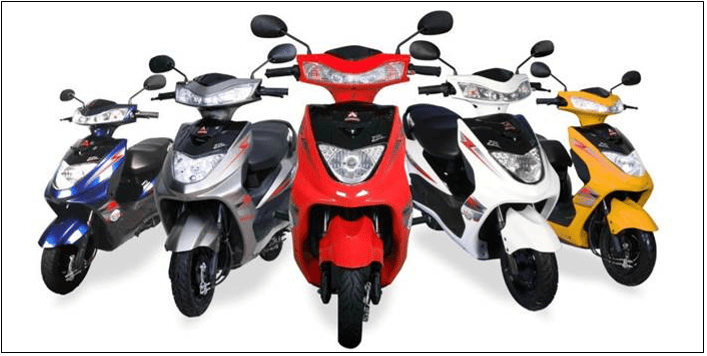
Se espera que el mercado de E2W de India sea testigo de un crecimiento de la CAGR de alrededor del 72% durante el período de pronóstico de 2021-2027 para alcanzar un volumen de ventas de 3.675,8 miles de unidades para 2027. La venta de E2W en general ha sido testigo de un fuerte impulso del gobierno en los últimos dos años para aumentar la penetración de los vehículos eléctricos en India. El impulso puede atribuirse a los incentivos ofrecidos en el marco del plan FAME-II y a la exención de las tasas de matriculación y del impuesto de circulación en los principales estados indios. Aparte de las medidas políticas a nivel central y estatal y el aumento de la concienciación de los consumidores, el creciente crecimiento de las ventas tras el bloqueo se debió principalmente al aumento de los precios del combustible, la disminución del coste de E2W debido a la disminución del coste de la batería, entre otros.
Para un análisis detallado de los impulsores del mercado, consulte https://univdatos.com/report/india-e2w-market/
En Maharashtra, desde diciembre de 2020 hasta marzo de 2021, las matriculaciones de E2W de alta velocidad aumentaron un 94,16%, en comparación con las matriculaciones de vehículos de 2 ruedas ICE, que disminuyeron un 18,4% durante el mismo período. Además, durante el mismo tiempo el precio de la gasolina aumentó de INR 89,16/litro a INR 97,57/litro. Además, debido a la aplicación de las normas de emisión BS6, los precios de muchos vehículos de 2 ruedas ICE han aumentado, en comparación con los precios de E2W aprobados en el marco del plan FAME-II, que han disminuido con la introducción de nuevas normas reestructuradas. En los vehículos eléctricos, la batería constituye más del 40% del coste total. Actualmente, los OEM indios de vehículos eléctricos dependen de las importaciones chinas para satisfacer sus demandas de baterías. Por lo tanto, la disminución de los precios de las baterías de US$ 1.160/ kWh (INR 88.452,90/kWh) en 2010 a US$ 137/ kWh (INR 10.446,59/kWh) en 2020 en el mercado internacional es el impulsor clave para la adopción de vehículos eléctricos en India. Se espera que los costes de las baterías disminuyan aún más hasta los US$ 100 (INR 7.625,25) en 2023 y hasta los US$ 58 (INR 4.422,65) en 2030, lo que sería posible gracias al aumento de las economías de escala.
Para un análisis detallado del impacto de Covid-19 en el mercado, consulte https://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Basado en el tipo de vehículo, el mercado indio de E2W se segmenta en E-Scooter/Ciclomotor y E-Motocicleta. Actualmente, la mayor parte del mercado indio de E2W está dominado por E-Scooter/Ciclomotor de baja velocidad. Sin embargo, con el avance de la tecnología y la innovación de los fabricantes de equipos originales de automoción, se espera que la demanda de E-Motocicleta de alta velocidad experimente un tremendo crecimiento durante el período de previsión. Basado en la velocidad, el mercado indio de E2W se bifurca en E2W de baja velocidad y E2W de alta velocidad. Actualmente, E2W de baja velocidad en forma de E-Scooter/Ciclomotor con una velocidad de hasta 25 KMPH domina el mercado, sin embargo, para 2025 se espera que la demanda de E2W de alta velocidad en forma de E-Motocicleta se dispare.
Para un análisis detallado de los segmentos del mercado, consultehttps://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Basado en la tecnología, el mercado indio de E2W se bifurca en E2W de batería y E2W enchufable. Actualmente, la demanda de E2W de batería es mayor en comparación con la de E2W enchufable. Con la caída de los precios de las baterías, los precios de las bicicletas eléctricas se están volviendo comparables a los de sus homólogas de gasolina en términos de coste de funcionamiento. Según un estudio realizado por el Consejo Internacional de Transporte Limpio (ICCT), es probable que E2W en India alcance la paridad de precios con sus homólogas de gasolina tan pronto como en 2027. Basado en el usuario final, el mercado indio de E2W se bifurca en negocio a consumidor (B2C), negocio a negocio (B2B). En el escenario actual, el segmento de negocio a consumidor (B2C) del mercado domina el mercado. Sin embargo, la creciente demanda de E2W por parte de las empresas para cambiar su flota a E2W para aprovechar las mejores economías ayudaría al segmento de negocio a negocio (B2B) a ser testigo de un alto crecimiento durante el período de previsión.
Solicitud de muestra del informe, consultehttps://univdatos.com/get-a-free-sample-form-php/?product_id=13045
Para una mejor comprensión de la demanda de E2W en India, el mercado se analiza para las principales regiones, incluyendo India (India del Norte, India del Este, India del Oeste, India del Sur). India del Sur será testigo de una mayor adopción de E2W en India durante el período de previsión. Aparte de las medidas políticas a nivel central y estatal y el aumento de la concienciación de los consumidores, el creciente crecimiento de las ventas tras el bloqueo se debió principalmente al aumento de los precios del combustible, la disminución del coste de E2W debido a la disminución del coste de la batería, entre otros. Algunos de los principales actores que operan en el mercado son Hero Electric, Okinawa, Ather Energy, Ampere Vehicles, Revolt, PureEV, Ola Electric Mobility, Kinetic Green, Evolet, TVS.
Segmentación del mercado de E2W de India
Perspectivas del mercado, por tipo de vehículo
- E-Scooter/Ciclomotor
- E-Motocicleta
Perspectivas del mercado, por velocidad
- E2W de baja velocidad
- E2W de alta velocidad
Perspectivas del mercado, por tecnología
- Batería
- Enchufable
Perspectivas del mercado, por usuario final
- Negocio a consumidor (B2C)
- Negocio a negocio (B2B)
Perspectivas del mercado, por región
- Mercado de E2W de India
- India del Norte
- India del Este
- India del Oeste
- India del Sur
Perfiles de las principales empresas
- Hero Electric
- Okinawa
- Ather Energy
- Ampere Vehicles
- Revolt
- PureEV
- Ola Electric Mobility
- Kinetic Green
- Evolet
- TVS
Recibir una llamada
Noticias relacionadas
Suscríbete a nuestros boletines
Al enviar este formulario, entiendo que mis datos serán procesados por Univdatos como se indica arriba y se describe en la Política de Privacidad. *