
Всплеск числа клинических испытаний и присутствие ключевых игроков стимулировали рост рынка поставок для клинических испытаний в регионе Северной Америки!
Автор: Vikas Kumar
12 июля 2023 г.
В 2021 году Северная Америка занимала доминирующую долю рынка. Доминирование Северной Америки на мировом рынке поставок для клинических исследований обусловлено растущим числом клинических исследований во всем мире, развитием технологий, государственным финансированием и растущей распространенностью заболеваний. Крупные CRO и биофармацевтические компании имеют свои штаб-квартиры в этом регионе из-за большого количества крупномасштабных фармацевтических клинических исследований в области R&D, проводимых здесь. В регионе также действуют эффективные правила для клинических испытаний, такие как использование электронных записей и подписей, защита людей, участвующих в исследованиях, и надлежащая клиническая практика для неклинических лабораторных исследований, что облегчает общий процесс клинических испытаний.
Получите образец отчета (включая графики, диаграммы и рисунки): https://univdatos.com/report/clinical-trial-supplies-market/get-a-free-sample-form.php?product_id=40687
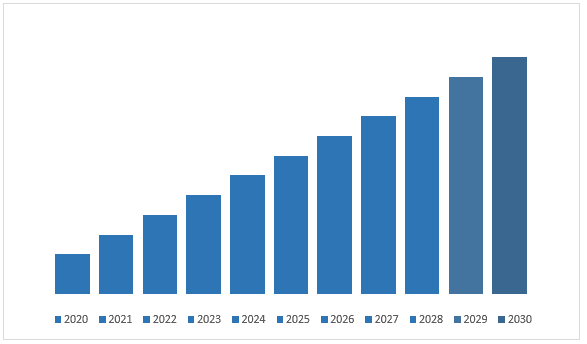
Кроме того, ожидается, что рынок поставок для клинических исследований в Северной Америке будет расти со значительным среднегодовым темпом роста (CAGR) в 6,5% в течение прогнозируемого периода (2022-20230 гг.). Согласно опросу, проведенному в 2021 году, около 60% клинических исследований на 2-й фазе передаются на аутсорсинг, и в Северной Америке наблюдается наибольшее количество проектов на этой фазе. Эта тенденция привела к высоким инвестициям в R&D со стороны промышленности и других спонсоров, не связанных с отраслью. Кроме того, концентрация фармацевтических лидеров в регионе стимулировала разработку инновационных комбинаций одобренных и новых методов лечения, что привело к большому количеству исследований 2-й фазы. Высокая распространенность рака в Соединенных Штатах является еще одним фактором, стимулирующим рынок поставок для клинических исследований в Северной Америке. В 2022 году Cancer.Org сообщила, что в Соединенных Штатах было зарегистрировано 609 360 новых случаев рака, что на 0,12% больше, чем в предыдущем году.
- Выручка (2020-2030 гг.) - млн долларов США
Для получения подробного анализа глобального рынка поставок для клинических исследований перейдите по ссылке;https://univdatos.com/report/clinical-trial-supplies-market/
В зависимости от фазы рынок сегментируется на фазу I, фазу II, фазу III и фазу IV. Ожидается, что на фазе I будет наблюдаться высокий CAGR в течение прогнозируемого периода. Пандемия COVID-19 привела к значительному увеличению числа клинических испытаний для его лечения и профилактики, особенно на фазе I. Например, в марте 2021 года Pfizer Inc. инициировала клиническое исследование фазы I для оценки безопасности и переносимости исследуемого нового перорального противовирусного препарата для SARS-CoV-2, вируса, вызывающего COVID-19.
По услугам рынок подразделяется на производство, хранение и дистрибуцию, управление цепочками поставок и поиск компараторов. Управление цепочками поставок занимало значительную долю рынка в 2021 году. Сегмент управления цепочками поставок является важнейшим компонентом рынка поставок для клинических исследований, поскольку он играет ключевую роль в обеспечении успеха клинических исследований. Эффективное управление поставками и материалами необходимо для обеспечения своевременного и экономичного проведения клинических исследований, а также для защиты безопасности и благополучия участников исследования.
В зависимости от конечного использования рынок подразделяется на фармацевтику, биологические препараты, медицинские изделия и другие. Ожидается, что категория биологических препаратов будет расти со значительным среднегодовым темпом роста (CAGR) в течение прогнозируемого периода. В последние годы использование биологических препаратов, таких как гормоны, продукты крови, вакцины, гены, инсулин и продукты моноклональных антител (mAb), возросло в качестве передовых методов лечения таких заболеваний, как болезнь Крона, ревматоидный артрит и другие аутоиммунные заболевания. Расширение масштабов использования привело к значительному росту рынка биологических препаратов в течение прогнозируемого периода. Быстрый рост числа случаев рака также стимулирует рост рынка биологических препаратов. Терапия биологическими препаратами становится все более популярной, поскольку она использует иммунную систему и способности организма для борьбы с раком или заживления здоровых тканей после лечения. Например, Journal of Global Oncology сообщила, что на биологические препараты приходится в общей сложности 55% от общих расходов на противоопухолевые препараты в системе здравоохранения. В результате ожидается, что более высокая заболеваемость раком будет стимулировать рост рынка биологических препаратов.
В зависимости от терапевтического применения рынок подразделяется на онкологию, ЦНС, сердечно-сосудистые заболевания, инфекционные заболевания, метаболические расстройства, дерматологию, офтальмологию и другие. Онкологический сегмент занимал доминирующую долю рынка в 2021 году. Онкологический сегмент имеет большой и активный конвейер исследований и разработок, в котором разрабатывается множество новых лекарств и методов лечения. Этот конвейер включает в себя широкий спектр методов лечения, включая таргетную терапию, иммунотерапию и другие. Ожидается, что разработка новых лекарств и методов лечения будет стимулировать рост онкологического сегмента на рынке поставок для клинических исследований.
Глобальный рынок поставок для клинических исследований – сегментация
Анализ рынка по фазам
- Фаза I
- Фаза II
- Фаза III
- Фаза IV
Анализ рынка по услугам
- Производство
- Хранение и дистрибуция
- Управление цепочками поставок
- Поиск компараторов
Анализ рынка по конечному использованию
- Фармацевтика
- Биологические препараты
- Медицинские изделия
- Прочие
Анализ рынка по терапевтическому применению
- Онкология
- ЦНС
- Сердечно-сосудистые заболевания
- Инфекционные заболевания
- Метаболические расстройства
- Дерматология
- Офтальмология
- Прочие
Анализ рынка по регионам
- Северная Америка
- США
- Канада
- Остальная часть Северной Америки
- Европа
- Германия
- Великобритания
- Франция
- Испания
- Италия
- Остальная часть Европы
- Северная Америка
- Китай
- Япония
- Индия
- Остальная часть Северной Америки
- Остальной мир
Профили ведущих компаний
- Thermo Fisher Scientific
- Catalent, Inc.
- Parexel
- Almac Group
- Marken
- Piramal Pharma Solutions
- Inizio
- Recipharm
- Myonex
- Rubicon Research Pvt. Ltd.
Заказать звонок
Связанные новости
Подпишитесь на наши рассылки
Отправляя эту форму, я понимаю, что мои данные будут обработаны Univdatos, как указано выше и описано в Политике конфиденциальности. *