
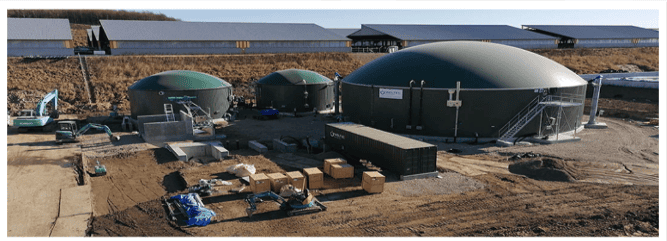
预计全球沼气市场在预测期内(2021-2027年)将以约6%的复合年增长率增长。沼气是在甲烷发酵过程中由废弃生物质产生的。如今,各国正在产生越来越多的有机废物,这些废物可用于生产清洁能源,并具有减少碳足迹的多重效益。此外,从农业角度来看,农业沼气厂非常重要,因为它们能够管理所有废弃生物质,并将其转化为有用的能源和农业肥料,从而解决生物质释放甲烷排放的问题。
此外,从商业角度来看,通过建立沼气厂,企业可以从城市、动物和农业废物等不同来源的废物中产生巨额收入。这些工厂生产的沼气可用于发电和运输等,从而减少温室气体排放,特别是来自发电、运输和工业部门的温室气体排放,因为它们在温室气体排放中占很大一部分。例如,2019年,运输部门占最高的29%,发电占25%,工业部门的温室气体排放占美国的23%。
有关全球沼气市场的详细分析,请浏览https://univdatos.com/report/biogas-market/
COVID-19疫情严重影响了全球多个市场,特别是印度、美国、西班牙和其他西欧国家。疫情也对沼气市场产生了重大影响,主要原因是为遵守政府法规而关闭了制造设施,以减少疾病的传播。这导致了工业界对沼气的需求减少,从而使生产商遭受了沉重的损失。
有关 Covid-19 对市场影响的详细分析,请浏览https://univdatos.com/get-a-free-sample-form-php/?product_id=13020
基于来源,沼气市场分为城市垃圾、动物垃圾、农业垃圾和其他垃圾。其中,由于亚太地区、北美和拉丁美洲的农业部门规模庞大,农业垃圾占据了有利的市场份额。人口的增长导致食品工业的增长,农业部门占据了主要份额。因此,食品工业的增长将导致对农作物的高需求,从而导致更多的农业垃圾。此外,动物和城市垃圾也占据了重要的市场份额。根据IEA的数据,2018年沼气和生物甲烷的产量约为3500万吨油当量(Mtoe),仅占估计总潜力的很小一部分;估计表明,充分利用资源可以使沼气的产量达到约5.7亿吨油当量,这可以满足全球约20%的天然气需求。
基于最终用途,市场分为发电、热电联产、供热和其他。其中,由于商业和工业部门对能源的需求不断增长,发电占据了重要的市场份额。由于对环境问题的日益关注,趋势的转变导致了清洁能源发电量的增加。例如,与2010年相比,2019年化石燃料发电量增长了约15%,与此同时,与2010年相比,2020年沼气发电量增长了近45%。此外,当沼气升级为生物甲烷时,它被用作运输燃料。与汽油和柴油等化石燃料相比,改用沼气作为车辆燃料可以减少运输部门60%到80%的温室气体排放。
如需索取报告样本,请浏览https://univdatos.com/get-a-free-sample-form-php/?product_id=13020
此外,该报告还详细介绍了沼气市场领域正在采取的举措。该市场分为不同的区域,包括北美、欧洲、亚太地区和世界其他地区。欧洲是最大的沼气生产国。德国、丹麦、法国、意大利和荷兰等国家积极促进沼气的生产。作为领先的沼气生产地区,欧洲拥有约20000个沼气厂,其中大多数位于德国。大多数沼气厂都是为现场发电和热电联产而建,约有500家工厂专门用于将沼气升级为生物甲烷。
全球沼气市场细分
按来源划分的市场洞察
- 城市垃圾
- 动物垃圾
- 农业垃圾
- 其他
按最终用途划分的市场洞察
- 发电
- 热电联产
- 供热
- 其他
按地区划分的市场洞察
- 北美
- 欧洲
- 亚太地区
- 世界其他地区
获取回电
相关新闻
订阅我们的新闻通讯
提交此表单即表示我理解我的数据将按照上述说明和隐私政策由Univdatos处理。*