
2021年,北美占据了市场的主导份额。北美在全球临床试验用品市场的主导地位归因于全球范围内临床试验数量的不断增长、技术的进步、政府的资助以及疾病患病率的上升。主要的CRO和生物制药公司都将总部设在该地区,因为这里进行了大量的大型制药研发临床试验。该地区还针对临床试验制定了有效的法规,例如电子记录和签名的使用、对人类受试者的保护以及非临床实验室研究的良好临床实践,这有助于整个临床试验过程。
访问样本报告(包括图表和数字):https://univdatos.com/report/clinical-trial-supplies-market/get-a-free-sample-form.php?product_id=40687
此外,预计北美临床试验用品市场在预测期内(2022-20230年)将以6.5%的强劲复合年增长率增长。根据2021年进行的一项调查,大约60%的II期临床试验是外包的,并且北美在该阶段拥有的项目数量最多。这一趋势导致了行业和其他行业外的赞助商对研发的大量投资。此外,该地区制药领导者的集中推动了已批准和新型治疗方法创新组合的开发,从而导致了大量的II期试验研究。美国癌症的高发是推动北美临床试验用品市场的另一个因素。2022年,Cancer.Org报告称,美国新增癌症病例609,360例,比上一年增长0.12%。
- 收入(2020-2030年)- 美元百万
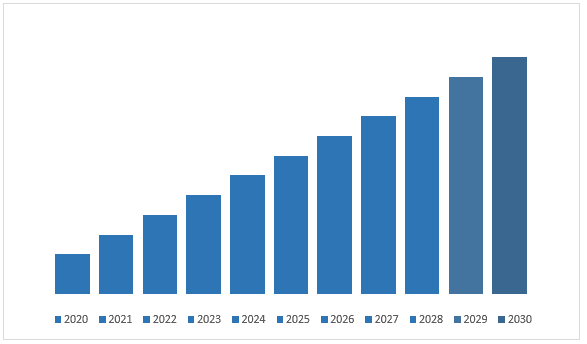
要详细分析全球临床试验用品市场,请浏览;https://univdatos.com/report/clinical-trial-supplies-market/
根据阶段,市场分为I期、II期、III期和IV期。预计在预测期内,I期将见证较高的复合年增长率。COVID-19大流行导致用于治疗和预防的临床试验数量显着增加,尤其是在I期试验中。例如,2021年3月,辉瑞公司启动了一项I期临床试验,以评估一种用于SARS-CoV-2(导致COVID-19的病毒)的研究性新型口服抗病毒疗法的安全性和耐受性。
按服务划分,市场分为制造、存储和分销、供应链管理以及对照药物采购。2021年,供应链管理占据了市场的重要份额。供应链管理是临床试验用品市场的重要组成部分,因为它在确保临床试验成功方面发挥着关键作用。有效管理用品和材料对于确保及时、经济高效地进行临床试验,并保护试验参与者的安全和福祉至关重要。
根据最终用途,市场分为药品、生物制品、医疗器械和其他。预计在预测期内,生物制品类别将以显着的复合年增长率增长。近年来,诸如激素、血液制品、疫苗、基因、胰岛素和单克隆抗体 (mAb) 产品等生物制品的使用有所增加,成为治疗克罗恩病、类风湿性关节炎和其他自身免疫性疾病的先进疗法。这种日益广泛的使用导致了生物制品市场在预测期内显着增长。癌症病例的迅速增加也在推动生物制品市场的增长。生物疗法正变得越来越受欢迎,因为它利用身体的免疫系统和能力来对抗癌症或在治疗后治愈健康组织。例如,《全球肿瘤学杂志》报道称,生物制品占医疗保健系统中抗肿瘤药物总支出的55%。因此,预计癌症病例的较高发病率将推动生物制品市场的增长。
根据治疗用途,市场分为肿瘤学、CNS、心血管、传染病、代谢紊乱、皮肤病学、眼科和其他。2021年,肿瘤科占据了市场的主导份额。肿瘤科拥有庞大且活跃的研发渠道,其中正在开发许多新药和治疗方法。该渠道包括各种疗法,包括靶向疗法、免疫疗法等。预计新药和治疗方法的开发将推动临床试验用品市场肿瘤科的增长。
全球临床试验用品市场细分
按阶段划分的市场洞察
- I期
- II期
- III期
- IV期
按服务划分的市场洞察
- 制造
- 存储和分销
- 供应链管理
- 对照药物采购
按最终用途划分的市场洞察
- 药品
- 生物制品
- 医疗器械
- 其他
按治疗用途划分的市场洞察
- 肿瘤科
- CNS
- 心血管
- 传染病
- 代谢紊乱
- 皮肤病学
- 眼科
- 其他
按地区划分的市场洞察
- 北美
- 美国
- 加拿大
- 北美其他地区
- 欧洲
- 德国
- 英国
- 法国
- 西班牙
- 意大利
- 欧洲其他地区
- 北美
- 中国
- 日本
- 印度
- 北美其他地区
- 世界其他地区
顶级公司简介
- 赛默飞世尔科技
- Catalent, Inc.
- Parexel
- Almac Group
- Marken
- Piramal Pharma Solutions
- Inizio
- Recipharm
- Myonex
- Rubicon Research Pvt. Ltd.
获取回电
相关新闻
订阅我们的新闻通讯
提交此表单即表示我理解我的数据将按照上述说明和隐私政策由Univdatos处理。*