
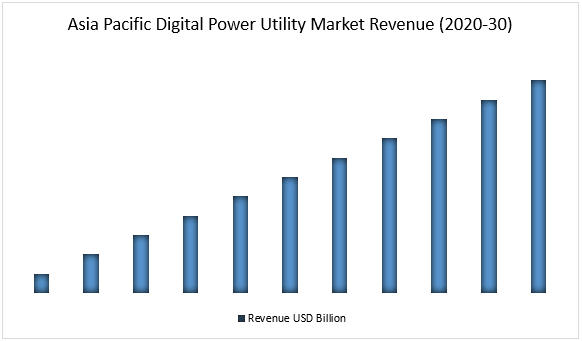
亚太地区在数字电力事业市场中注册了最高的市场份额,并预计在预测期内将见证有影响力的复合年增长率。这主要是由于中国、印度、澳大利亚、韩国和日本正在进行的许多数字电力事业项目。此外,各国为实现可再生能源目标而制定的有利的政府政策、法规和投资正在推动市场发展。由于国家电网在北方和中国南方电网在南方的巨额投资,中国已成为数字电力事业市场中最大的参与者。中国政府已设定目标,到 2030 年将非水电可再生能源的份额提高到 25.9%,到 2035 年提高到 36.0%,到 2030 年将风能和太阳能的总装机容量扩大到 1200 吉瓦以上。高发电量目标的巨额投资将成为预测期内亚太地区数字电力事业市场增长的催化剂。
访问样本报告(包括图表和数据)– https://univdatos.com/get-a-free-sample-form-php/?product_id=45197
公用事业公司可以通过三种方式实现大部分潜力:智能电表和智能电网、员工的数字生产力工具以及后台流程的自动化。近年来,所有主要的能源供应商都投资于在线渠道,尤其是移动渠道。虽然许多努力都取得了最佳效果,但有些在可用性以及在线和传统销售渠道之间的界面方面滞后。
数字公用事业公司正在展示边缘计算、数字孪生、数字安全和客户体验等趋势。由于大多数公司都在转向其所提供服务的数字化,并且随着技术的发展,这些系统会不断更新以取代过时的服务,因此数字电力事业市场正在呈现出巨大的增长。例如,Leakster 是一家澳大利亚初创公司,它开发了一种新的管道状况监测方法,无需关闭供水。该公司的 ACTIVE 传感器安装在管道上,并将数据发送到云端,Leakster 的软件平台使用基于人工智能的算法来识别泄漏、压力变化、堵塞和速度。这使自来水公司能够做出明智的资产管理和维护决策。Leakster 的技术有潜力通过减少对大规模且昂贵的维修的需求,为自来水公司节省数百万美元。
亚太地区数字电力事业市场收入(2020-2030 年)- 亿美元
· 从技术上讲,数字电力事业市场分为硬件和集成解决方案两个部分。硬件部门在数字电力事业市场中占据多数份额,预计在预测期内将呈现可观的增长率。由于技术的发展速度越来越快,硬件能力的过时速度也越来越快。与十年前相比,公司已经开始更快地更换过时的硬件。每次新的软件更新都会给硬件能力带来压力,使其更快地过时。顶级公司必须更换旧硬件,因为日益激烈的竞争使顶级公司更难以继续使用过时的硬件系统。此外,对智能电表日益增长的需求是硬件部门增长的主要贡献者。例如,在 2021 年至 2025 年期间,中国、印度、日本和韩国将部署约 5.723 亿只智能电表,其中中国占据这些智能电表的大部分份额。
· 从网络来看,数字电力事业市场分为发电、输配电和零售部门。预计输配电部门将成为预测期内数字电力事业市场中增长最快的部门,因为大多数国家都在开发、修改和升级其电网以应对未来的需求。由于中国和印度在此期间进行了大规模投资以发展其电网,因此中国和印度等国家正在为预测期内输配电部门的增长做出巨大贡献。由于其具有成本效益的智能电表制造能力以及开发大量智能电网集群的计划,中国是预测期内全球最大的输配电市场。
如需详细分析全球数字电力事业市场,请浏览 – https://univdatos.com/report/digital-power-utility-market/
全球数字电力事业市场细分
市场洞察,按技术划分
· 硬件
· 集成解决方案
市场洞察,按网络划分
· 发电
· 输配电
· 零售
市场洞察,按地区划分
· 北美洲
o 美国
o 加拿大
o 北美洲其他地区
· 欧洲
o 德国
o 意大利
o 英国
o 法国
o 西班牙
o 欧洲其他地区
· 亚太地区
o 中国
o 日本
o 澳大利亚
o 印度
o 亚太地区其他地区
· 世界其他地区
顶级公司简介
· ABB LTD
· Schneider Electric SE
· Microsoft Corporation
· IBM
· General Electric
· SAP SE
· Eaton Corporation
· Capgemini
· Oracle Corporation
· Siemens AG
获取回电
相关新闻
订阅我们的新闻通讯
提交此表单即表示我理解我的数据将按照上述说明和隐私政策由Univdatos处理。*