
与环境恶化和全球变暖相关的全球性问题日益突出,推动了电动汽车 (EV) 作为一种环保选择的广告渗透。电动汽车使用的快速发展要求发展生物充电方案,因为电动汽车的行驶里程有限,具体取决于不同的条件。电动汽车充电站的临时情况在配电组织中引发了各种技术和财务问题。不同的专业问题包括谐波注入、贫控制质量、大电压变化、稳定性、可靠性降低等。充电站的规划和能源管理是复杂的问题,分析师和政策制定者对此投入了大量精力。
2020 年,经过十年的快速发展,全球街道上约有 1000 万辆电动汽车。电动汽车在自然和噪音污染方面是无价之宝。无论如何,它们也存在一些缺点,主要与范围、充电时间和基础设施需求有关。因此,研发以及安排必须侧重于电池技术改进和充电框架开发,以保证有效转向电动汽车。2020 年,全球范围内可自由访问的充电器达到 130 万台,其中 30% 是快速充电器。预计到 2030 年,将有 1400 万至 2000 万个中等开放式充电器(相当于 100 至 150 吉瓦的装机容量)和 230 万至 400 万个快速开放式充电器(205 至 360 吉瓦)。
解锁洞察:接收公共充电基础设施市场上的样本研究报告:- https://univdatos.com/reports/public-charging-infrastructure-market?popup=report-enquiry
全球电动汽车销售情景(按类型划分),2019-21 年

充电基础设施趋势
虽然大多数充电请求目前由家庭充电满足,但越来越多地需要在安排中自由访问的充电器,以提供与传统车辆加油相同的便利性和可用性。特别是在密集市区,获得家庭充电的机会更加有限,公共充电基础是电动汽车采用的关键推动因素。截至 2022 年底,全球有 270 万个开放式充电站,其中 90 多万个是在 2022 年安装的,与 2021 年库存相比增长了近 55%,与 2015 年至 2019 年期间的大流行前增长率 50% 相当。
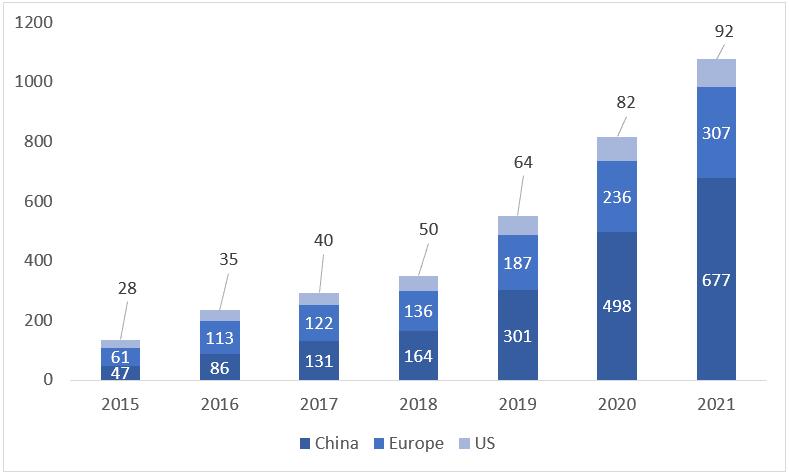
慢速充电器:在全球范围内,2022 年安装了超过 60 万个公共慢速充电站,其中 36 万个在中国,使该国慢速充电器的库存超过 100 万个。截至 2022 年底,中国是全球一半以上的公共慢速充电器库存所在地。
欧洲排名第二,2022 年共有 46 万个慢速充电器,比上一年增长 50%。荷兰在欧洲处于领先地位,有 117000 个充电器,其次是法国的约 74000 个和德国的 64000 个。2022 年美国联合慢速充电器库存增长了 9%,是主要市场中增长率最低的。在韩国,慢速充电库存同比增长了一倍,达到 184000 个充电站。
可用慢速公共充电器,2015-2021 年(单位:000)
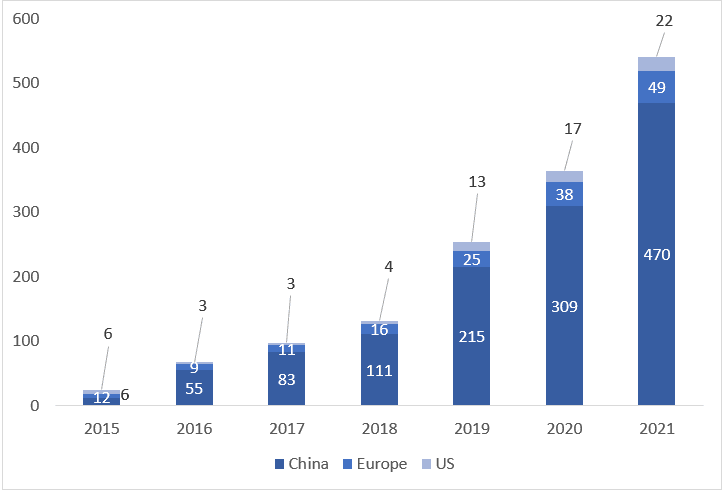
快速充电器: 公开提供的快速充电器,特别是那些位于高速公路沿线的充电器,可以进行更长时间的风险投资,并可以解决范围焦虑,这是采用电动汽车的障碍。与慢速充电器一样,公共快速充电器也为无法获得可靠私人充电的消费者提供充电解决方案,从而使电动汽车的采用能够覆盖更广泛的人群。2022 年全球快速充电器数量增加了 33 万个,尽管大部分(近 90%)的增长来自中国。快速充电的安排弥补了在人口稠密的城市中无法获得家庭充电的不足,并支持了中国快速部署电动汽车的目标。中国共有 76 万个快速充电器,但超过 70% 的公共快速充电桩总库存仅分布在 10 个省份。
随着电动汽车使用数量的攀升,充电系统以不同的速度发展
可用快速公共充电器,2015-2021 年(单位:000)
2021 年,销量翻了一番多,使电动汽车的总保有量达到约 1650 万辆,相对于 2018 年的库存增加了两倍。与此同时,公开提供的充电桩数量增加了两倍,达到近 180 万个。只有当更大比例的人口能够获得方便且经济实惠的充电基础设施(包括可自由访问的充电器以及家庭和工作场所的私人充电器)时,才能维持当前电动汽车销量的增长势头。各国政府应继续鼓励投机并限制充电基础设施推广的障碍。
随着街道上电动汽车数量的增加,电动汽车与充电器的比例可以帮助评估充电安排的适当性。每个电动汽车的充电器功率(千瓦 [kW])是一个基本指标,因为与慢速充电器相比,快速充电器可以服务于更多的电动汽车。每个电动汽车的合理充电器数量取决于许多变量,包括:住房库存、平均行驶距离和人口密度。PHEV 客户需要的公共充电少于 BEV。因此,确定合理的可用性指标并非无关紧要。
各种发展战略,如合作、收购、协作以及具有最新和创新功能的新产品发布,促进了市场增长,并为市场参与者提供了有利可图的增长机会。例如,
· 2021 年 12 月,美国总统乔·拜登签署了 1 万亿美元的基础设施法案,该法案将授权充电站。该法律还安排了约 50 亿美元的资金,这些资金主要用于加强国家充电网络。
· 2021 年 12 月,Here Technologies 与 Digital Charging Solutions GmbH (DCS) 达成合作。通过此次合作,DCS 将增强充电站的体验,增强充电过程的身份验证,并通过提供支付和账单服务来简化预订体验。
· 2022 年 1 月,AmpUp 推出了 AmpUp Fleet Manager。这是该公司新的电动汽车充电车队解决方案,旨在为小型到大型车队提供服务。
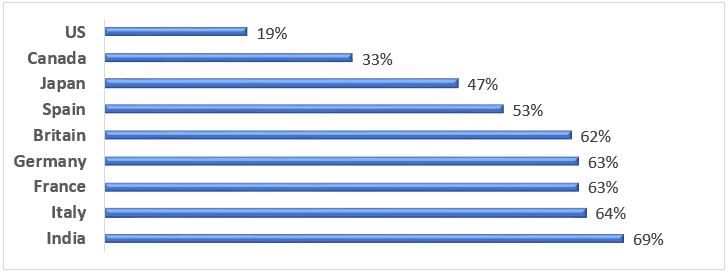
全球燃料税收不断增长: 对燃料征税可以创造财政盈余,用于为电动汽车的采用和充电基础设施的部署提供补贴和激励措施。各国政府可以向安装和运营公共充电站的个人、企业或组织提供赠款或税收抵免。此外,税收还可以伴随法规和授权,要求将一定比例的燃料税收入分配给充电基础设施。这可以确保从传统燃料中收取的部分资金直接投资于支持电动汽车充电基础设施。
燃料税收(百分比),按国家/地区,2023 年
挑战
充电桩数量
对 2030 年满足大规模电气化需求所需的电动汽车充电桩数量的预测差异很大。专家们一致认为,在大多数国家,充电桩的安装速度太低,无法满足未来的需求。
据麦肯锡称,到 2030 年,欧盟 27 国需要将其目前的 34 万个充电站扩大到满足未来电动汽车车队需求所需的估计 340 万个开放式充电器。从 2021 年到 2030 年,整个欧盟平均每周需要安装 6000 个开放式充电站。这意味着还有很多地方需要弥补。
充电桩类型
虽然绝大多数电动汽车驾驶员都在家中过夜进行大部分充电,但需要公共(快速)充电桩来实现长途风险投资,并支持那些没有机会在家附近充电的人。
这需要广泛安排直流快速充电器。与交流充电相比,直流快速充电绕过了车载充电器和所需变更的所有限制,直接向电池提供直流电源。直流快速充电对于高里程/长途驾驶和大型车队至关重要。它允许驾驶员在行程中充电,而不是停车过夜或充电数小时才能充满电。在此基础上,充电站还需要提供足够的精明充电和车辆到电网的功能。
关键材料短缺
计算机芯片和电动汽车电池的制造已经是一个问题,预计还会持续多年。最近的全球紧急事件阻止了芯片和电池的制造能力。由于供应链中断,关键材料的成本增加了 20% 以上。预计持续的地缘政治动荡和劳动力限制将在长期内阻止材料供应。
市场分析
根据UnivDatos,欧洲在全球占有第二大份额。其中一个最重要的变量是欧盟 (EU) 推动减少温室气体排放和实现气候变化目标。因此,许多欧洲国家/地区都实际实施了政策来激励电动汽车的使用,例如收费中断、拨款和免费充电站。例如,在挪威,电动汽车免于征收汽油和柴油车辆的重税,使其比传统汽车更实惠。此外,欧洲电动汽车电池采用量的增长是充电基础设施的增加。近年来,欧洲各地的充电站数量显着增加,使电动汽车车主更容易为车辆充电。例如,荷兰拥有世界上最密集的充电系统之一,拥有超过 60000 个可用的充电桩。
此外,该报告还表明,公共电动汽车充电站的可用性对于在全球范围内购买电动汽车至关重要。 由于电动汽车客户数量的增长,亚太地区继续快速安装公共充电站,尤其是在中国、印度和韩国。这些国家/地区正在实际实施鼓励使用电动汽车的安排,例如提供补贴和降低税收。他们还通过为与电动汽车相关的企业提供赠款或制定优惠政策以允许它们更快地扩张,从而促进电动汽车制造商和相关行业的发展。预计金融发展、城市化、旅游需求以及对电动汽车的投资不断增加,以促进能量存储和自然可持续性,将推动公共充电站部分的发展。
结论
总之,电动汽车使用的快速发展要求发展生物充电方案,因为电动汽车的行驶里程有限,具体取决于不同的条件。电动汽车充电站的临时情况在配电组织中引发了各种技术和财务问题。随着街道上电动汽车数量的增加,电动汽车与充电器的比例可以帮助评估充电安排的适当性。各种发展战略,如合作、收购、协作以及具有最新和创新功能的新产品发布,促进了市场增长,并为市场参与者提供了有利可图的增长机会。由于电动汽车客户数量的增长,亚太地区继续快速安装公共充电站,尤其是在中国、印度和韩国。他们还通过为与电动汽车相关的企业提供赠款或制定优惠政策以允许它们更快地扩张,从而促进电动汽车制造商和相关行业的发展。
获取回电
相关新闻
订阅我们的新闻通讯
提交此表单即表示我理解我的数据将按照上述说明和隐私政策由Univdatos处理。*