
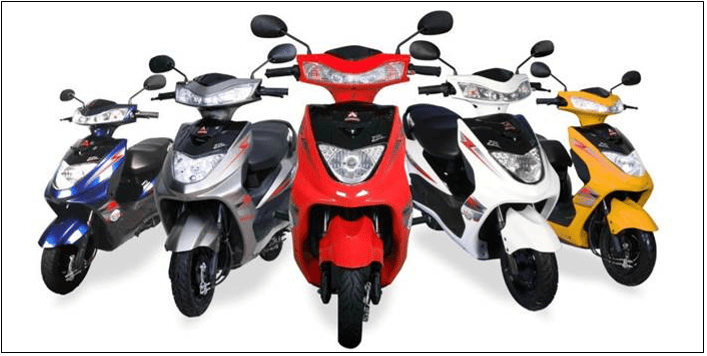
印度電動兩輪車 (E2W)預計在 2021-2027 年的預測期內,複合年增長率 (CAGR) 約為 72%,到 2027 年銷量將達到 3,675.8 千輛。 過去兩年,整體電動兩輪車的銷售見證了政府的大力推動,以提高電動車在印度的普及率。 這項推動可歸功於 FAME-II 計畫下提供的獎勵,以及印度主要邦免除註冊費和道路稅。 除了中央和邦級的政策措施以及消費者意識的提高外,封鎖後銷售額的增長主要歸因於燃料價格上漲、電動兩輪車成本因電池成本下降而降低等因素。
如需詳細分析市場驅動因素,請瀏覽https://univdatos.com/report/india-e2w-market/
在馬哈拉施特拉邦,從 2020 年 12 月到 2021 年 3 月,高速電動兩輪車的註冊量增加了 94.16%,而同期內燃機 (ICE) 兩輪車的註冊量下降了 18.4%。 此外,在此期間,汽油價格從印度盧比 89.16/公升上漲到印度盧比 97.57/公升。 此外,由於 BS6 排放標準的實施,許多內燃機兩輪車的價格上漲,而根據 FAME-II 計畫批准的電動兩輪車的價格隨著新的重組規範的引入而下降。 在電動車中,電池占總成本的 40% 以上。 目前,印度電動車 OEM 依賴中國進口來滿足其電池需求。 因此,國際市場上電池價格從 2010 年的 1,160 美元/千瓦時(印度盧比 88,452.90/千瓦時)降至 2020 年的 137 美元/千瓦時(印度盧比 10,446.59/千瓦時),是印度採用電動車的關鍵驅動因素。 預計到 2023 年電池成本將進一步降至 100 美元(印度盧比 7,625.25),到 2030 年降至 58 美元(印度盧比 4,422.65),這將因規模經濟的擴大而成為可能。
如需詳細分析 Covid-19 對市場的影響,請瀏覽https://univdatos.com/get-a-free-sample-form-php/?product_id=13045
根據車輛類型,印度電動兩輪車市場分為電動滑板車/輕便摩托車和電動機車。 目前,印度電動兩輪車市場主要由低速電動滑板車/輕便摩托車主導。 然而,隨著汽車 OEM 技術的進步和創新,預計在預測期內對高速電動機車的需求將出現巨大增長。 根據速度,印度電動兩輪車市場分為低速電動兩輪車和高速電動兩輪車。 目前,速度高達 25 公里/小時的電動滑板車/輕便摩托車形式的低速電動兩輪車主導市場,但是,到 2025 年,預計對電動機車形式的高速電動兩輪車的需求將會猛增。
如需詳細分析市場區隔,請瀏覽https://univdatos.com/get-a-free-sample-form-php/?product_id=13045
根據技術,印度電動兩輪車市場分為電池電動兩輪車和插電式電動兩輪車。 目前,與插電式電動兩輪車相比,對電池電動兩輪車的需求更高。 隨著電池價格的下跌,電動機車的價格在營運成本方面正變得與汽油機車相當。 根據國際清潔運輸委員會 (ICCT) 進行的一項研究,印度的電動兩輪車可能最早在 2027 年實現與汽油機車的價格平價。 根據最終用戶,印度電動兩輪車市場分為企業對消費者 (B2C) 和企業對企業 (B2B)。 在目前的情況下,市場的企業對消費者 (B2C) 部門主導市場。 然而,企業對電動兩輪車的需求不斷增長,他們希望將車隊轉向電動兩輪車,以利用更好的經濟效益,這將有助於企業對企業 (B2B) 部門在預測期內實現高速增長。
如需報告範本,請瀏覽https://univdatos.com/get-a-free-sample-form-php/?product_id=13045
為了更好地了解印度對電動兩輪車的需求,對包括印度(北印度、東印度、西印度、南印度)在內的主要地區的市場進行了分析。 在預測期內,南印度將見證印度電動兩輪車採用率的提高。 除了中央和邦級的政策措施以及消費者意識的提高外,封鎖後銷售額的增長主要歸因於燃料價格上漲、電動兩輪車成本因電池成本下降而降低等因素。 市場上的一些主要參與者包括 Hero Electric、Okinawa、Ather Energy、Ampere Vehicles、Revolt、PureEV、Ola Electric Mobility、Kinetic Green、Evolet、TVS。
印度電動兩輪車市場區隔
市場洞察,依車輛類型
- 電動滑板車/輕便摩托車
- 電動機車
市場洞察,依速度
- 低速電動兩輪車
- 高速電動兩輪車
市場洞察,依技術
- 電池
- 插電式
市場洞察,依最終用戶
- 企業對消費者 (B2C)
- 企業對企業 (B2B)
市場洞察,依地區
- 印度電動兩輪車市場
- 北印度
- 東印度
- 西印度
- 南印度
頂級公司簡介
- Hero Electric
- Okinawa
- Ather Energy
- Ampere Vehicles
- Revolt
- PureEV
- Ola Electric Mobility
- Kinetic Green
- Evolet
- TVS
取得回電
相關新聞
訂閱我們的新聞通訊
提交此表單即表示我理解我的數據將按照上述說明和隱私政策由Univdatos處理。*