
全球對於環境惡化和全球暖化日益增長的擔憂,推動了電動車(EVs)作為環保選擇的廣告滲透。電動車使用的快速發展,要求生物充電架構的發展,因為電動車的行駛里程有限,取決於不同的條件。電動車充電站的臨時情況,在配電網路中引發了不同的技術和財務問題。不同的專業問題包括諧波注入、不良的控制品質、廣泛的電壓變化、穩定性、可靠性降低等。充電站的安排和能源管理是複雜的問題,分析師和決策者在這方面投入了大量精力。
2020 年,經過十年的快速發展,全球道路上約有 1000 萬輛電動汽車。電動車在自然和噪音汙染方面非常寶貴。然而,它們也有一些缺點,主要與範圍、充電時間和基礎設施的需求有關。因此,研發以及安排必須側重於電池技術改進和充電框架開發,以保證有效地轉向電子交通。到 2020 年,全球可自由使用的充電器達到 130 萬台,其中 30% 是快速充電器。據估計,到 2030 年,將有 1400 萬至 2000 萬個中等開放式充電器(相當於 100 至 150 吉瓦的已安裝容量)和 230 萬至 400 萬個快速開放式充電器(205 至 360 吉瓦)。
解鎖洞察:接收關於公共充電基礎設施市場的範例研究報告:- https://univdatos.com/reports/public-charging-infrastructure-market?popup=report-enquiry
全球電動汽車銷售情景,按類型,2019-21 年

充電基礎設施趨勢
雖然大部分充電需求目前由家庭充電滿足,但為了提供與傳統車輛加油相同的便利性和可及性,越來越需要公開可用的充電器。特別是在人口稠密的城市地區,家庭充電的機會受到限制,公共充電基礎設施是電動車普及的關鍵因素。截至 2022 年底,全球有 270 萬個公共充電點,其中超過 90 萬個是在 2022 年安裝的,比 2021 年的庫存增加了近 55%,與 2015 年至 2019 年間 50% 的疫情前增長率相當。
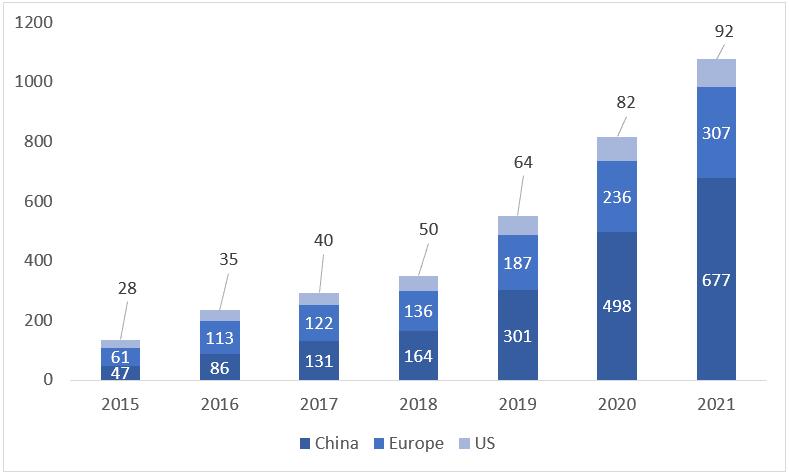
慢速充電器:全球範圍內,2022 年安裝了超過 60 萬個公共慢速充電點,其中 36 萬個在中國,使中國的慢速充電器庫存超過 100 萬個。截至 2022 年底,中國擁有全球一半以上的公共慢速充電器庫存。
歐洲排名第二,2022 年慢速充電器總數為 46 萬個,比上一年增長了 50%。荷蘭在歐洲領先,擁有 11.7 萬個,其次是法國約 7.4 萬個和德國 6.4 萬個。2022 年,美國的慢速充電器庫存增加了 9%,是主要市場中最低的增長率。在韓國,慢速充電庫存同比翻了一番,達到 18.4 萬個充電點。
可用慢速公共充電器,2015-2021 年(千個)
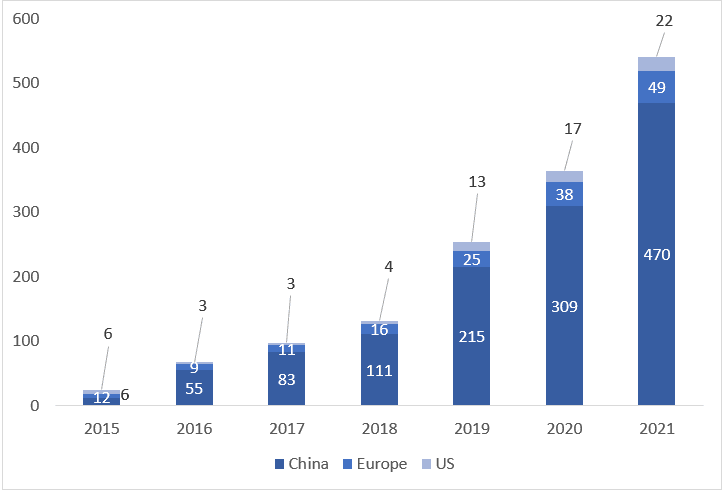
快速充電器:公開可用的快速充電器,尤其是那些位於高速公路沿線的快速充電器,可以延長行程,並可以解決範圍焦慮,這是電動車普及的障礙。與慢速充電器一樣,公共快速充電器也為無法獲得可靠私人充電的消費者提供充電解決方案,從而使電動車在更廣泛的人群中得到普及。2022 年全球快速充電器數量增加了 33 萬個,儘管大部分(近 90%)的增長來自中國。快速充電的安排彌補了在人口稠密城市中無法獲得家庭充電器的不足,並支持中國快速部署電動車的目標。中國總共擁有 76 萬個快速充電器,但超過 70% 的公共快速充電樁庫存僅分佈在十個省份。
隨著電動車使用數量的攀升,充電系統以不同的速度發展
可用快速公共充電器,2015-2021 年(千個)
2021 年,銷量翻了一番多,使電動汽車總數達到約 1650 萬輛,是 2018 年庫存的三倍。與此同時,公開可用的充電點數量增加了兩倍,達到近 180 萬個。只有當越來越多的民眾能夠獲得便利且負擔得起的充電基礎設施(包括可自由使用的充電器以及家庭和工作場所的私人充電器)時,才能維持目前電動車銷售的勢頭。各國政府應繼續鼓勵投資並限制充電基礎設施的推廣障礙。
隨著街道上電動車數量的增加,每充電器電動車比例可以幫助評估充電架構的適用性。每輛電動車的充電器功率(千瓦 [kW])是一個基本指標,因為與慢速充電器相比,快速充電器可以服務更多的電動車。每輛電動車的合理充電器數量取決於許多變數,包括:住房庫存、平均行駛距離和人口密度。PHEV 客戶比 BEV 需要更少的公共充電。因此,確定合理的可用性指標並非微不足道。
各種發展策略,如合作夥伴關係、收購、協作以及具有最新和創新功能的新產品發布,促進了市場增長,並為市場參與者提供了利潤豐厚的增長機會。例如,
· 2021 年 12 月,美國總統喬·拜登簽署了 1 兆美元的基礎設施法案,該法案將授權充電站。該法律還安排了大約 50 億美元的資金,用於加強國家充電網絡。
· 2021 年 12 月,Here Technologies 與 Digital Charging Solutions GmbH (DCS) 展開合作。通過此次合作,DCS 將增強充電站的體驗,增強充電過程的身份驗證,並通過提供支付和結算服務來簡化預訂體驗。
· 2022 年 1 月,AmpUp 推出了 AmpUp Fleet Manager。這是該公司新的電動車充電車隊解決方案,旨在為中小型車隊提供服務。
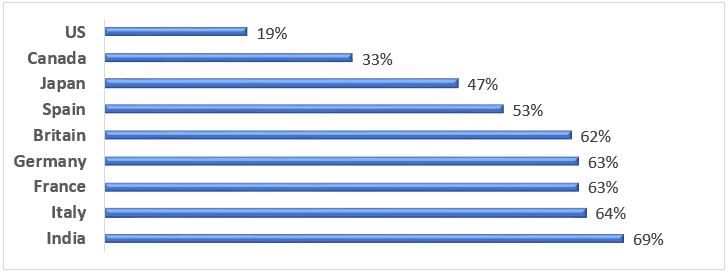
全球燃料稅不斷增長:燃料稅可以創造財政盈餘,可用於為電動車的採用和充電基礎設施的部署提供補貼和激勵。各國政府可以向安裝和運營公共充電站的個人、企業或組織提供贈款或稅收抵免。此外,徵稅可以伴隨著法規和授權,要求將一定比例的燃料稅收入分配給充電基礎設施。這可以確保從傳統燃料中收取的部分資金直接投資於支持電動車充電基礎設施。
燃料稅(百分比),按國家,2023 年
挑戰
充電點數量
2030 年滿足大規模電氣化需求所需的電動車充電點數量的預測差異很大。專家們一致認為的一件事是,在大多數國家,充電點的安裝速度太慢,無法滿足未來的需求。
根據麥肯錫的數據,到 2030 年,EU-27 需要從目前的 34 萬個充電站擴大到估計的 340 萬個開放式充電器,才能滿足其未來電動車隊的需求。從 2021 年到 2030 年,整個歐盟平均每週需要安裝 6,000 個開放式充電點。這意味著還有很多路要走。
充電點類型
雖然絕大多數電動車駕駛員在晚上在家裡完成大部分充電,但需要公共(快速)充電點來進行長途旅行,並支持那些沒有機會在家附近充電的人。
這需要廣泛的 DC 快速充電器陣列。與 AC 充電相比,DC 快速充電繞過了車載充電器的所有限制和所需更改,將 DC 電源直接提供給電池。DC 快速充電對於高里程/長途駕駛和大車隊至關重要。它允許駕駛員在旅途中充電,而不是為了充滿電而過夜或花費數小時停放。最重要的是,充電站必須提供足夠的智慧充電和車輛到電網的能力。
關鍵材料短缺
電腦晶片和電動車電池的製造目前是一個問題,預計還將持續數年。最近的全球緊急情況阻礙了晶片和電池的製造能力。由於供應鏈的中斷,關鍵材料的成本增加了 20% 以上。預計持續的地緣政治動盪和勞工限制將在長期內阻止材料供應。
市場分析
根據 UnivDatos,歐洲在全球範圍內佔據第二大份額。最主要的變數之一是歐盟 (EU) 致力於減少溫室氣體排放和實現氣候變化目標。因此,許多歐洲國家已經實施了激勵電動車使用的政策,例如稅收減免、補貼和免費充電站。例如,在挪威,電動汽車免除了對汽油和柴油車徵收的重稅,使其比傳統汽車更實惠。此外,歐洲電動車電池的採用率不斷提高,充電基礎設施也在增加。近年來,歐洲的充電站數量顯著增加,使電動車車主更容易為車輛充電。例如,荷蘭擁有世界上最密集的充電網絡之一,擁有超過 60,000 個可用的充電點。
此外,該報告還表明,公共電動車充電站的可及性對於在全球範圍內購買電動車至關重要。由於電動車客戶數量不斷增長,亞太地區繼續以快速的速度安裝公共充電站,尤其是在中國、印度和韓國。這些國家正在實施鼓勵使用電動車的安排,通過提供補貼和降低稅收。他們還通過為電動車相關企業提供贈款或頒布優惠政策,以促進電動車製造商和相關產業的增長,使其能夠更快地擴張。預計經濟增長、城市化、旅行需求以及對電力儲存和自然可持續性的電動移動投資的不斷增加,將推動公共充電站部門的發展。
結論
總之,電動車使用的快速發展,要求生物充電架構的發展,因為電動車的行駛里程有限,取決於不同的條件。電動車充電站的臨時情況,在配電網路中引發了不同的技術和財務問題。隨著街道上電動車數量的增加,每充電器電動車比例可以幫助評估充電架構的適用性。各種發展策略,如合作夥伴關係、收購、協作以及具有最新和創新功能的新產品發布,促進了市場增長,並為市場參與者提供了利潤豐厚的增長機會。由於電動車客戶數量不斷增長,亞太地區繼續以快速的速度安裝公共充電站,尤其是在中國、印度和韓國。他們還通過為電動車相關企業提供贈款或頒布優惠政策,以促進電動車製造商和相關產業的增長,使其能夠更快地擴張。
取得回電
相關新聞
訂閱我們的新聞通訊
提交此表單即表示我理解我的數據將按照上述說明和隱私政策由Univdatos處理。*